花呗:消费行为的深层影响
花呗的社交货币属性正在重塑消费行为的底层逻辑。当用户在社交平台展示"已付款"的消费记录时,这种行为已超越单纯的支付功能,演变为一种身份符号。数据显示,超过60%的年轻用户将花呗视为社交资本,其消费决策...
花呗逾期现象解析:信用与风险的博弈
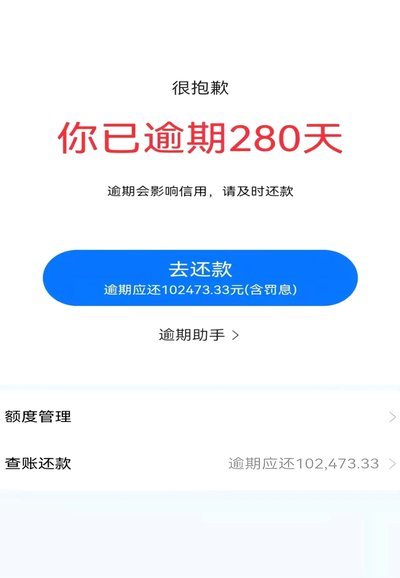
当前花呗逾期现象呈现结构性分化,核心矛盾集中在用户信用资质与平台风控策略的错位。部分用户因经济环境波动导致还款能力骤降,而平台在额度审批时未充分评估潜在风险,形成"高额度低还款力"的失衡状态。数据显示...
花呗提现困境:信用评估如何影响你的操作
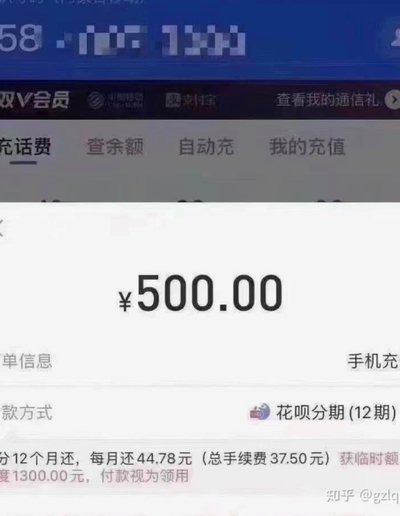
花呗提现的现实困境远超用户想象。许多人在尝试将花呗余额转至银行卡时,频繁遭遇“提现失败”或“额度不足”提示,却难以察觉根源在于信用评估的动态波动。支付宝的风控体系在保障资金安全的同时,设置了多层实时验...
花呗套现的金融逻辑与风险
“套花呗”的现象,并非简单的消费行为,而是一种复杂的金融行为模式,其背后蕴含着用户心理、平台运营和金融风险三重因素的相互作用。最初,花呗的兴起很大程度上源于其“先消费后还款”的模式,满足了用户对便捷性...
花呗:懂了就该知道的消费贷
花呗,由蚂蚁金服推出的一款消费信贷产品,隶属于阿里集团。自2014年上线以来,它已成为中国在线购物和线下支付的重要组成部分之一。作为一种先享后付的金融服务模式,用户可以在此平台上获得一定额度的小额贷款...
花呗礼包的秘密:信用背后的消费逻辑
花呗礼包的本质是支付宝通过信用体系构建的消费激励闭环。其运作逻辑基于用户行为数据的深度挖掘,将信用额度转化为可量化的消费场景。当用户在特定商户完成分期付款后,系统会根据消费频次、金额波动及还款稳定性生...
花呗“套贷”风险警示:这些平台你该避开
近年来,“能套花呗”的平台层出不穷,引起了广泛关注。所谓的“套花呗”,通常指的是通过各种手段将用户已经消费的费用转化为蚂蚁花呗贷款的形式,以期达到延后还款的目的。这种现象背后折射出的是消费者对资金灵活...