花呗:消费行为的深层影响
花呗的社交货币属性正在重塑消费行为的底层逻辑。当用户在社交平台展示"已付款"的消费记录时,这种行为已超越单纯的支付功能,演变为一种身份符号。数据显示,超过60%的年轻用户将花呗视为社交资本,其消费决策往往受到同龄人使用习惯的潜移默化影响。这种现象揭示了数字支付工具正在从工具属性向社交货币属性转化,用户通过消费行为构建的社交资本,正在形成新型的圈层认同体系。
消费心理的延时满足机制是花呗持续渗透的关键。当用户获得"先享后付"的权限时,实际上是在进行自我认知的重构。研究发现,花呗用户平均消费决策时间比传统支付群体缩短37%,这种即时反馈机制正在重塑消费冲动的触发阈值。更值得关注的是,用户在账单日面对还款压力时产生的焦虑,实质是延迟满足带来的心理博弈,这种矛盾体验正在催生新的消费心理学研究课题。
信用体系的数字化重构赋予花呗超越支付的深层价值。每个消费行为都在构建动态的信用画像,这种数据沉淀正在形成新型的信用资产。数据显示,花呗用户的信用评分与贷款审批通过率呈显著正相关,这种金融属性的延伸使得支付工具成为个人信用的具象化载体。当消费记录转化为可量化的信用资产时,用户的行为选择正在经历从消费到投资的范式转移。
年轻群体的使用场景呈现出明显的代际差异。Z世代更倾向于将花呗嵌入生活场景的每个节点,从早餐到健身卡的消费都可能触发支付行为。这种高频次的使用模式正在改变消费频次的统计学特征,数据显示,花呗用户的平均单笔消费金额较传统支付用户低42%,但月度交易频次高出2.3倍。这种碎片化的消费模式正在重塑零售业的运营逻辑。
支付方式的迭代正在引发金融生态的连锁反应。花呗的普及使得信用支付逐渐取代部分现金交易,这种转变正在重构商业场景的支付结构。当商家开始依据用户信用等级调整定价策略时,支付工具已从单纯的结算手段演变为商业决策的变量因子。这种金融属性的外溢,正在推动整个消费市场的信用体系重构。
相关文章
花呗套现:信用崩塌的警钟
### 套现花呗的代价:不只是违约金,更是信用的崩塌 你是否曾经幻想过,花呗可以成为一笔无本生意的杠杆?不,这绝非可行的策略。套现花呗,即便在某些灰色地带仍有人尝试,但其后果绝非轻描淡写的一句话能总...
微信套路:钱的流动与信任危机
“微信分付套出来 出来的钱”这个现象,远非单纯的“朋友借钱”或“互相帮忙”的范畴,而是渗透在当代中国社会经济结构和个人行为模式中的一种深刻变异。它不仅仅是资金的流动,更是权力、信任、风险等多种因素复杂...
拿去花的额度能提现吗?
消费金融平台的运作逻辑往往与传统银行存在本质差异,"拿去花"这类产品的设计核心在于资金定向使用。平台通过预授权机制将用户额度与特定商户绑定,这种模式本质上是将信用额度转化为消费场景的支付工具。从技术架...
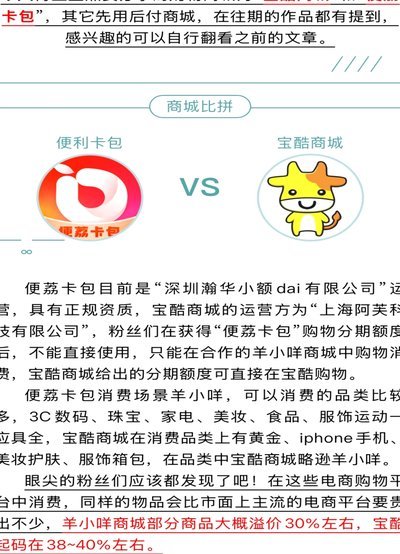
羊小咩便荔卡包额度提现:深度解析流程与风控机制
要深入理解“羊小咩便荔卡包额度怎么提现”,不能将其简单归结为一系列操作步骤。从本质上说,提现行为的是一笔**虚拟账户权益到实物法定货币系统的跨系统结算过程**。这涉及的,是平台背后的风控机制、资金流向...
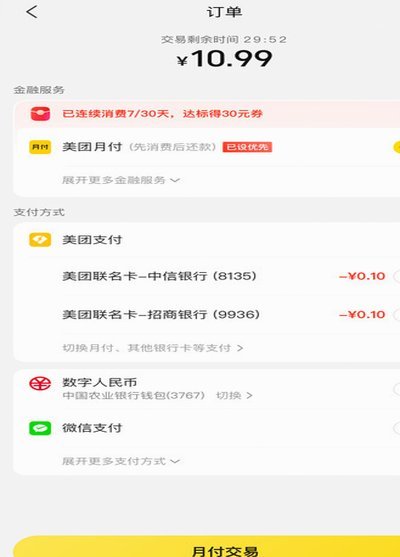
美团月付返钱:玩法揭秘
美团月付返钱是指用户通过美团平台进行消费时,如果选择使用“美团月付”支付方式,在满足一定条件后,可以获得部分资金的返还。这种机制实质上是一种促销手段,旨在鼓励消费者更多地使用平台服务,并形成稳定的消费...
携程拿去花真的安全吗?
“携程拿去花”这一说法在二手车交易领域早已不鲜见,但其背后蕴含的风险和挑战,远超人们最初的想象。简单地将其视为便捷的交易方式,并假设其“安全可靠”,无疑是对市场的严重误判。实际上,这个模式的核心问题在...