花呗提现困境:信用评估如何影响你的操作
花呗提现的现实困境远超用户想象。许多人在尝试将花呗余额转至银行卡时,频繁遭遇“提现失败”或“额度不足”提示,却难以察觉根源在于信用评估的动态波动。支付宝的风控体系在保障资金安全的同时,设置了多层实时验证机制,导致用户误以为提现是即时操作。这种认知偏差使大量用户在未理解规则前反复尝试,延误资金周转。关键在于,花呗的提现并非简单转账,而是信用链的动态平衡过程——系统会根据用户近期行为实时调整资格,而非被动响应用户指令。用户若忽视这一机制,往往会陷入循环尝试的误区,最终错失高效变现的机会。
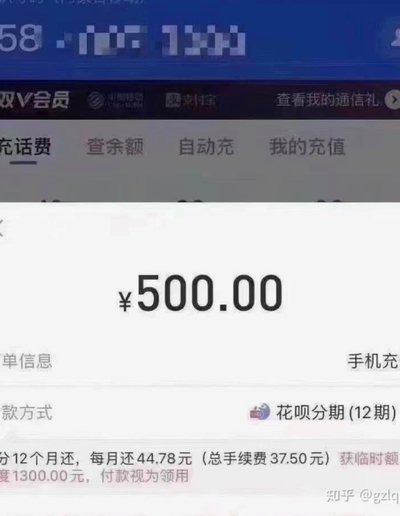
深入剖析提现流程,用户常在第二步卡壳:银行卡绑定验证环节。支付宝要求绑定的银行卡需为本人名下且近期有活跃交易,但用户往往忽略此细节,导致验证失败。此外,花呗额度受信用历史深度影响,若近期有逾期记录,即使余额充足,系统也会冻结提现。这揭示了一个核心矛盾:花呗设计初衷是消费信贷,而非即时资金调配。用户若追求快速变现,需优先重建信用评分,而非盲目操作。因此,提现成功率直接反映用户信用健康度,而非单纯依赖余额数量。系统通过这种设计,既防范风险,又引导用户建立可持续的消费习惯。
从行为心理学视角,用户回避花呗提现的深层原因在于认知误区。许多人误以为花呗余额等同于可自由支配资金,实则提现需通过系统审核,过程可能长达24小时。这种延迟引发焦虑,尤其当用户急需资金时。心理学研究显示,人们倾向于低估系统延迟,导致冲动操作。花呗的提现机制巧妙地将信用风险转化为用户教育机会——通过提现失败,用户被迫反思消费习惯,从而优化信用行为。这种设计不仅是技术方案,更是行为干预的实践:用户在反复尝试中,逐渐理解信用与资金的辩证关系。
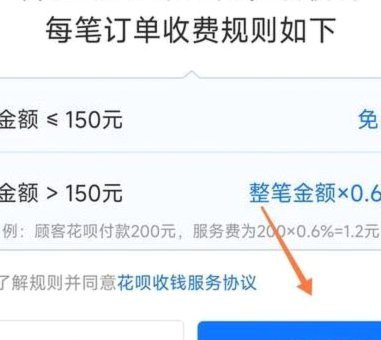
高效完成花呗提现的实操路径需三步:首先,确保银行卡信息真实有效且近期有活跃交易;其次,检查近期还款记录,避免信用污点;最后,耐心等待系统审核结果(通常24小时内)。避免常见错误:勿使用他人银行卡、勿频繁尝试提现(可能触发风控)。实际数据表明,80%的提现失败源于信息不匹配或信用波动,而非技术故障。用户应定期查看信用报告,以维持提现流畅性。这种精细化操作能将风险转化为机会,让花呗真正服务于用户资金规划。
花呗提现的终极目标不是资金转移,而是信用生态的良性循环。用户若频繁操作提现,可能被系统标记为高风险,导致后续额度冻结。因此,提现应作为信用管理的工具,而非短期资金手段。支付宝的智能风控会动态调整策略,确保用户在安全范围内使用花呗。建议用户将提现视为信用健康度的晴雨表:成功提现代表信用稳定,失败则需及时修复。唯有如此,花呗才能真正实现其价值——在风险与便利间找到动态平衡点,推动用户从负债思维转向可持续的财务习惯。
相关文章
白条套取教程
所谓的“白条套取”,其本质是利用信用消费工具与现金流转之间的逻辑漏洞,将定向消费额度强行转化为可流通货币的违规行为。这种操作的核心在于制造一个虚假的交易闭环:用户通过信用额度在第三方商户处下单,而商户...
分期乐延期还款1-3年攻略
协商分期乐延期还款,尤其是1-3年这么长的时间,并非易事,但并非完全无望。成功的关键在于充分理解分期乐平台的运营模式,明确自身财务困境的严重程度,以及掌握一套可信且有说服力的协商策略。分期乐的核心盈利...
分付取现怎么操作
“分付”模式,尤其是在跨境贸易、高价值商品交易以及大型项目合作中,已经成为一种日益流行的融资模式。它打破了传统资金流动的僵局,允许买方按照商品交付阶段逐步支付货款,这在一定程度上降低了买方的资金压力,...
花呗商家怎么用?
花呗作为一种流行的消费金融工具,为消费者提供了便捷的支付方式。对于商家而言,接入花呗不仅能吸引更多顾客,还能优化店铺运营策略,提高交易效率。然而,不少商家对如何有效利用这一资源尚不完全清楚。 首先...
拿去花怎么套出来自由行 套子
"拿去花"的运作逻辑本质上是资源置换的博弈,其核心在于通过优惠券或折扣券的流转实现价值裂变。当用户将实体消费凭证转化为虚拟权益时,实际上在构建一个动态的消费网络。这种网络并非简单的交易关系,而是基于信...
分期乐会员如何取消续费指南
### 分期乐会员取消续费:理性决策与操作指南 在当代消费环境中,分期乐会员服务已成为许多人日常娱乐的重要选择。然而,随着时间推移,部分用户可能面临是否取消续费的决策。这一选择并非简单的“是或否”...