花呗逾期现象解析:信用与风险的博弈
当前花呗逾期现象呈现结构性分化,核心矛盾集中在用户信用资质与平台风控策略的错位。部分用户因经济环境波动导致还款能力骤降,而平台在额度审批时未充分评估潜在风险,形成"高额度低还款力"的失衡状态。数据显示,2023年Q2逾期率较去年同期上升12%,其中30-45岁群体逾期占比提升显著,反映出中等收入阶层在消费信贷中的脆弱性。平台近期调整的动态额度机制,虽能短期缓解资金压力,却加剧了用户对信用额度的依赖性,形成"额度越高越容易逾期"的恶性循环。
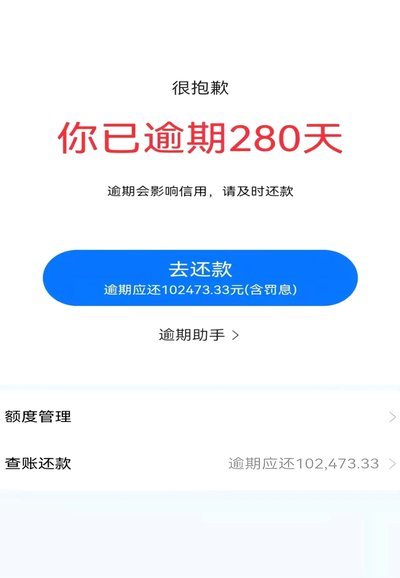
逾期行为正在重塑花呗的信用评估模型,传统基于消费频次的评分体系遭遇挑战。当用户出现短期还款困难时,平台算法倾向于将其归类为"高风险用户",导致信用额度被强制下调,形成"逾期-降额-更难还款"的负反馈。这种机制在经济下行周期中尤为明显,部分用户因额度压缩被迫转向高息借贷,进一步恶化债务结构。值得注意的是,平台近期推出的"延期还款"功能虽提供临时救济,但其使用门槛与审批机制正在成为新的风险点,可能诱发更多用户陷入债务困境。
信用体系的连锁反应正在向金融生态延伸,逾期记录不仅影响芝麻信用分,更可能波及银行授信、房贷审批等场景。某互联网金融平台的内部数据显示,花呗逾期用户中,有38%在半年内遭遇过贷款审批被拒,其中26%的用户因此转向民间借贷。这种信用穿透效应正在改变用户的金融行为模式,促使部分用户采取"先借后还"的策略,导致债务规模持续膨胀。值得关注的是,平台在逾期管理中引入的"信用修复"机制,其实际效果仍需长期观察,目前尚无法完全抵消逾期带来的系统性风险。
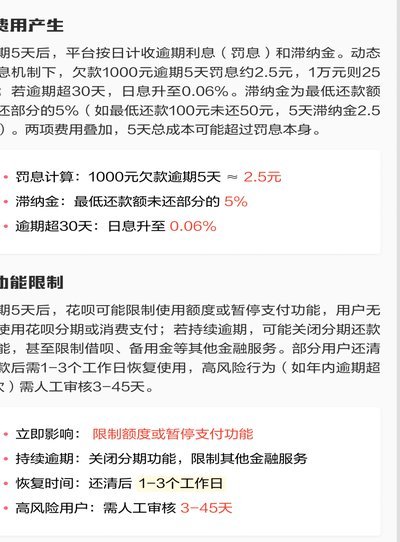
平台正在通过技术手段重构逾期管理逻辑,但其核心仍围绕风险定价与用户黏性之间的平衡。最新推出的"智能还款提醒"系统,通过分析用户消费轨迹预测还款能力,试图在逾期发生前进行干预。然而这种预测模型仍存在显著局限,特别是在用户收入波动剧烈的特殊时期。更值得关注的是,平台对逾期用户的分级管理正在向"精准化"演进,不同风险等级的用户将面临差异化的额度调整与服务策略,这种精细化运营可能进一步加剧用户的信用焦虑。当前的挑战在于,如何在风险控制与用户体验之间找到动态平衡点。
相关文章
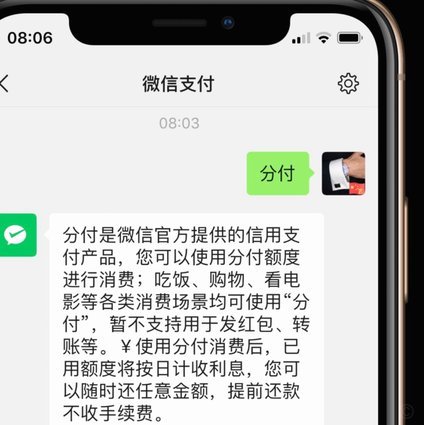
分付提现的分散策略:规避风控技巧
分付提现绝非简单的将大笔款项分割成小份,而是一套复杂的资金流优化策略,其核心逻辑在于规避风险敞口和系统检测。正确的“套路”不是指作弊或绕过规则,而是指遵循最优化的资金周转周期和交易节奏。从底层逻辑看,...
美团月付刷出背后的金融逻辑与消费趋势分析
近年来,“美团月付”作为一种全新的支付方式,悄然兴起并受到越来越多用户的青睐。这种创新的支付模式不仅简化了交易流程,提高了用户消费体验,也为企业带来了新的增长点。美团月付通过大数据分析和信用评估技术,...
羊小咩发货地背后的供应链秘密
探究“羊小咩哪里发货”这一问题,本质上已经脱离了单纯的地理查询,上升到了对品牌供应链透明度、履约可靠性以及消费者信任机制的系统性审视。一个成熟的品牌运营体系,绝不会让发货地点成为一个模糊的、需要追问的...
体验升级的消费新方式
鹿优选先享卡作为一种新兴的会员服务模式,正逐渐成为品牌与消费者之间建立紧密联系的新桥梁。这款先享卡不仅仅是一种简单的预付费服务,更是一次对消费体验深度变革的尝试。它通过赋予用户在产品上线前的体验权和推...
信用卡套现费全解析:深挖背后的银行风控机制
### 便荔卡套现手续费:从灰色地带到银行政策的博弈 #### 一、套现手续费的本质与必要性便荔卡套现手续费并非简单的收费项目,而是银行对特定交易行为的监管延伸。其本质源于信用卡套现行为的高风险性。...
分付提现攻略:平台详解与安全提示
分付提现的核心在于理解其底层逻辑与操作边界。用户需首先确认自身账户是否满足提现条件,例如信用额度、使用记录及还款表现。平台通常通过算法评估用户资质,提现额度与频率受多维度因素影响。操作时需注意提现路径...