卡包提现:背后的“中”状态
便利卡包提现放款处于“中”状态,并非简单的等待过程,它标志着资金流动的系统性悬挂点。从技术架构层面审视,这一阶段的核心议题在于如何高效、安全地管理浮动的不确定流动性(Floating Illiquidity)。当用户发起提款请求后,资金并未即时跨越物理界限;相反,它进入了一个多层验证和结算的协议链条。这个过程涉及多个参与方的握手确认:支付方提交指令,卡包系统进行内部余额预扣,而目标收款方或银行网关则等待最终的出账批复。这里的关键挑战不是传输速度本身,而是如何确保所有相关的底层数据节点达成共识,以应对复杂的交易路径和多维度的风险敞口。深入理解此过程,必须从资金流到信息流的完整同步机制入手,否则,任何一方数据的滞后或不匹配都可能引发临时的卡顿和用户的信任危机。
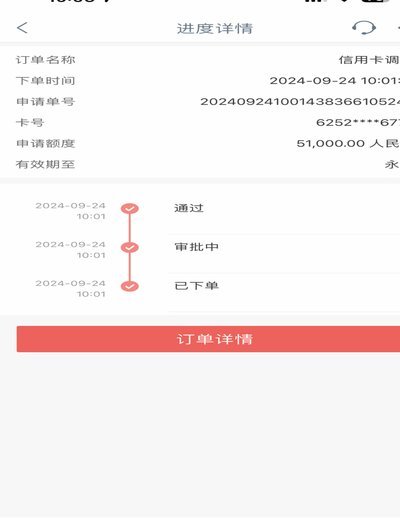
这一流程中的延时环节(Latency)本质上是系统冗余性和风控模型的必要开销。我们不能将“放款中”看作是瓶颈,而应视作一套复杂的、正在运行的保护屏障。它要求支付网关执行实时的反欺诈校验、遵守反洗钱(AML)规则以及完成用户的身份核验(KYC)。这些机制每一步都必须在不显著增加用户摩擦的前提下被整合进来。如果一个系统设计过度简化了“放款中”的阶段,很可能在交易异常发生时无法回溯和追责。因此,高级别的金融科技平台会投入大量资源优化这个过渡窗口的管理逻辑,目标是实现所谓的“近实时确认”(Near Real-Time Confirmation),确保在合规性不被牺牲的前提下,将用户感知的等待时间降到最低,最大化交易的流畅度感知。
更深层次地看,“提现放款中”这一阶段揭示了当前支付基础设施在数据可信度和原子性操作上的固有挑战。传统的银行和卡包系统往往基于批次处理(Batch Processing)思维,而现代金融需求却要求高度的即时性和事务完整性。一旦资金从“待处理”状态转为实际到账,这整个过程必须被视为一个不可分割的、遵循ACID原则(原子性、一致性、隔离性、持久性)的数据库事务。任何不完整的释放或部分延迟都可能导致账户余额核算出现偏差,引发复杂的财务和监管争议。因此,系统背后的核心能力并非是移动资金本身,而是对整个交易链条进行全生命周期的可审计追踪和不可篡改记录的能力。
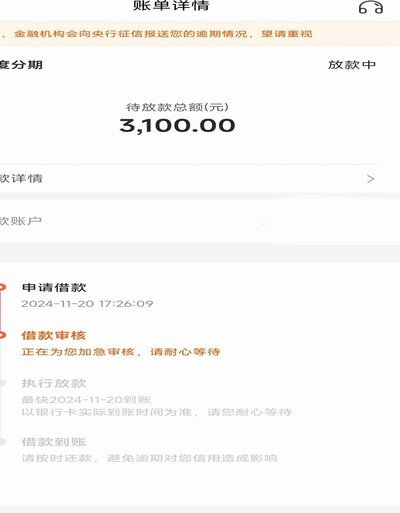
解决这一信任难题的关键在于引入更去中心化、更透明的结算机制。未来趋势正在从单纯依赖单点信用体系向多方共识模型迁移。例如,部分利用联盟链或分布式账本技术(DLT)来处理资金最终确认阶段,可以极大地提高“放款中”状态下的可追溯性和抗审查能力。这些新兴架构旨在将原本黑盒化的内部流程,部分转化为可见且具备强制性共识的环节。这对传统金融机构提出了巨大的技术迁移要求,核心在于从基于信任的行为模型,转向基于数学和代码保证的工程模型,从而彻底消解用户对“放款中”状态下的不确定感。
相关文章
美团月付订单退款操作指南
美团月付订单的退款流程对于很多消费者来说可能是一个复杂且需要耐心的过程,尤其是在遇到产品或服务不满意时。首先,明确的是,无论你是通过美团APP还是其网站下单,整个退款过程都遵循一套标准的操作指南。在准...
鹿优选借款入口怎么找?官网/APP一键直达
鹿优选借款入口主要通过官方网站和官方APP为用户提供便利的服务。用户需要首先访问鹿优选的官网或者下载并安装官方提供的手机应用,这两个渠道都是官方正式认证且安全可靠的平台入口。在网站或App首页通常会有...
分期乐购物金额如何提现
在探讨分期乐购物金额的提现问题时,我们首先需要明确分期乐是一种消费金融产品,消费者在购物时可以通过分期乐平台申请相应的额度,然后分月偿还贷款。因此,购物金额本身并不直接提现,而是通过分期的形式来消费。...
花呗人工服务联系指南
花呗平台人工服务,对于许多用户而言,是解决支付过程中突发问题、确认交易信息、申请退款的关键通道。然而,花呗的沟通渠道并非单一,其设计与传统银行客服有所不同,用户需要了解并掌握多种联系方式才能最大化解决...
得物分期商家会帮套现?法律平台严令禁止
近年来,随着电商平台的日益发展,分期购物成为越来越多消费者的选择。特别是在得物这样的二手交易平台,对于某些急需用钱或 首先,从法律和平台规则的角度来看,任何电商平台都严格禁止任何形式的套现行为。得物...
为什么花呗无法直接提现?深度解析背后的逻辑与风险
花呗提现功能长期处于用户需求与产品设计的矛盾夹缝中。作为阿里系信用支付工具,花呗本质是消费贷产品,其账务模型基于商户结算而非个人资金划转。平台通过限制提现功能,既规避了资金监管风险,又维持了消费场景的...