分期乐额度够却借不到?原因全解析
在使用分期乐这类消费金融平台时,用户常常会遇到这样的困惑:明明账户显示有可用额度,却在尝试借款时被告知无法借到钱。这背后的原因多种多样,涉及信用评估、额度使用规则、借款政策等多个方面。首先,用户的信用...
分期乐购买京东e卡详细指南
如果你想通过分期乐购买京东e卡,首先需要了解两者之间的合作模式。近年来,分期乐与京东建立了良好的合作关系,用户可以通过分期乐的平台直接购买京东e卡。这一过程既便捷又灵活,能够满足不同的消费需求。 要...
分期乐额度可提现吗?
分期乐的购物额度本质上是消费信贷工具,与银行卡里的可用余额存在根本区别。这笔资金的设计初衷是让消费者在合作商户完成商品或服务交易时使用,而非提供现金提取通道。从产品架构来看,平台为每一笔授信设定了明确...
分期乐额度提升的正确方法
分期乐的额度体系本质上是基于用户消费行为与信用数据的动态评估模型。平台通过算法对用户的还款记录、消费频次、账单金额等维度进行加权计算,最终生成可使用的信用额度。值得注意的是,系统并非简单地按固定比例分...
分付额度如何变现平台资金
在现代金融体系中,分付额度作为一种灵活的资金管理工具,逐渐成为许多用户优化现金流的重要手段。然而,如何合理运用这一额度并实现资金的有效流动,是值得深入探讨的话题。 首先,套现的本质并非简单的资金挪用...
分期乐购物额度怎么提现
分期乐购物平台为用户提供灵活的支付方式,其中购物额度提现是很多用户关注的问题。首先,需要明确的是,分期乐购物额度本质上是一种虚拟信用额度,并非真正的现金余额,因此不能直接进行银行账户提现。要实现资金的...
分期乐额度秒到账的实现原理与资金划转流程详解
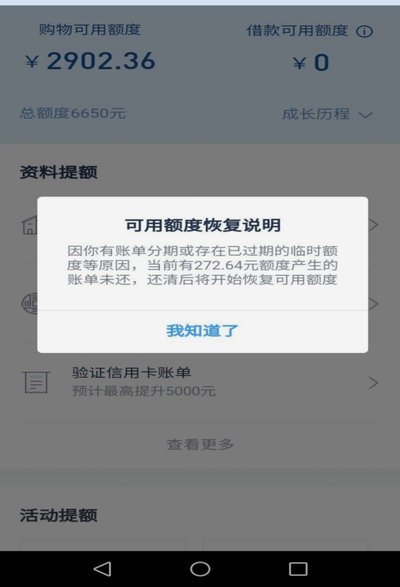
分期乐额度秒到套款流程的核心在于系统化风控与用户行为数据的深度耦合。平台通过多维数据模型对用户进行实时画像,包括消费习惯、还款记录、社交网络活跃度等非传统金融指标。审核引擎在接收到申请后,会同步调取央...
分期乐购物余额怎么取回?
分期乐购物平台的余额提现功能本质上是用户资金管理权的延伸,其核心逻辑在于平台对资金流动的合规性把控。用户账户中的余额通常由未使用的信用额度、退款金额或积分兑换资金构成,这些资金在平台系统中被视为受监管...
分付额度如何玩转?
分付额度,对于许多企业,尤其是初创公司和快速增长的组织来说,常常是一块战略资源,而非简单的财务数字。它的有效利用关乎运营效率、团队成长和业务拓展的成败。传统观念认为,分付额度是用来奖励表现突出的员工,...
如何提升分期乐借款额度
分期乐的借款可用额度并非一成不变,而是根据一系列复杂的因素动态调整的结果。理解这个过程的关键在于认识到,分期乐的核心理念是“风险定价”,即贷款额度与借款人的信用状况、收入水平、还款意愿等多维度信息挂钩...