得物现金账户提现到支付宝方法
得物现金账户提现至支付宝的流程涉及平台与第三方支付系统的接口对接,用户需先完成实名认证并绑定支付宝账户。平台通常通过API接口实现资金划转,这一过程需验证用户身份信息与支付账户的匹配性,确保资金安全。提现操作可能触发风控系统审核,尤其是单笔金额超过设定阈值时,平台可能要求补充辅助验证材料,如上传身份证正反面或支付密码。值得注意的是,提现功能的开放往往与用户账户活跃度、信用分等指标挂钩,部分用户可能因未满足条件而无法使用该功能。
从技术架构看,得物提现至支付宝的底层逻辑依赖于支付清算系统的实时对接。当用户发起提现请求时,系统会先冻结现金账户对应金额,随后通过加密通道将数据传输至支付宝的支付网关。这一过程需符合《支付结算办法》关于跨平台资金划转的合规要求,确保交易可追溯。平台通常会在提现页面标注手续费标准,用户需注意是否存在阶梯费率或最低提现门槛。部分用户反馈提现到账时间存在波动,可能受银行间清算系统或支付宝处理效率影响。
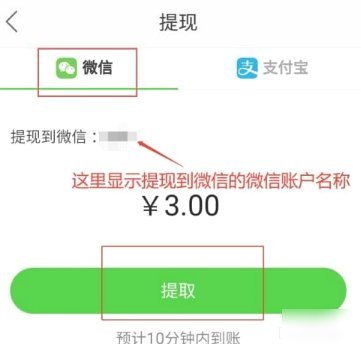
提现功能的用户体验直接影响平台用户黏性,得物在设计该流程时需平衡安全性与便捷性。例如,通过生物识别技术(如指纹或面部识别)替代传统短信验证,可缩短操作时间但需额外消耗设备资源。同时,平台可能设置提现额度动态调整机制,根据用户历史行为数据智能分配限额,既防范风险又避免过度限制。值得注意的是,提现功能的使用频次可能影响用户信用评分,高频提现行为可能被系统标记为异常交易。
从金融合规角度看,得物提现至支付宝需遵循反洗钱法规要求,平台需对大额提现交易进行持续监控。用户在操作时可能遇到“交易异常”提示,此时需配合平台完成风险评估问卷或提供额外证明材料。此外,提现功能的可用性可能因地区政策差异而不同,部分用户可能受限于本地支付清算网络的覆盖范围。平台通常会在帮助中心提供详细的操作指南,但实际执行中仍需用户自行探索不同场景下的操作适配性。
相关文章
分期乐秒拒背后的真相第二天通过原因解析
“分期乐秒拒第二天通过”这一现象,在金融科技领域乃至整个信用评估体系中,是值得深究的复杂问题。它并非简单的技术故障或系统误判,而是反映了当前信用评估模型在处理新型借款人、新兴消费模式,以及日益复杂的风...
拿去花怎么套出来自由行 套子
"拿去花"的运作逻辑本质上是资源置换的博弈,其核心在于通过优惠券或折扣券的流转实现价值裂变。当用户将实体消费凭证转化为虚拟权益时,实际上在构建一个动态的消费网络。这种网络并非简单的交易关系,而是基于信...
花呗套现风险与法律警示
## 花呗套现:法律与道德的灰色地带 在金融科技高速发展的今天,各类信用支付工具如雨后春笋般涌现。其中,支付宝推出的"花呗"凭借其便捷性和普惠性,迅速赢得了广大用户的青睐。然而,在部分用户中,一种名...
平台靠谱?套现安全?
便携式卡包套现,近来在社交媒体上甚嚣尘上,吸引了不少寻求“轻松赚钱”的年轻人。但其背后的风险与平台可靠性,远比宣传的简单直接复杂得多。要理解其安全性,需要细致拆解运作机制,并结合平台运营模式和法律法规...
携程拿去花开通攻略:门槛与技巧详解
携程“拿去花”服务的开通门槛与用户资质密切相关,其核心逻辑围绕信用评估模型展开。平台通常会综合用户的消费记录、账户活跃度、历史交易行为等数据进行动态评估,而非单纯依赖静态的信用评分。对于高频使用携程服...
京东白条借款指南:一步步轻松操作
近期,关于“白条怎么借钱出来”的问题,引发了广泛关注。作为一款互联网消费金融产品,白条主要服务于京东及京东生态内的用户,提供便捷的信用消费服务。用户如何顺利获得借款,需了解以下几个步骤和注意事项。...