分期卡能取现吗?提前结清才是正确姿势
分期卡的吸引力在于其提供了一种“立刻拥有”的幻觉,而这其中,“可以取现金”的选项常常成为许多消费者的首要考量。然而,在深入了解分期卡运作机制之前,我们需要认识到“取现金”并非所有分期卡都具备,而且即使具备,其运作方式与信用卡取现有着本质上的区别。大部分分期卡公司,尤其是那些提供高额分期额度的商家分期卡,通常不允许直接使用卡片取现金,因为它会显著增加借贷成本。银行的取现业务本质上是短期贷款,而分期卡公司则更倾向于维持其分期计划的完整性,避免消费者利用取现功能来绕过高额利息。这种设计并非出于恶意,而是基于商业模式的考量:分期卡的盈利模式依赖于利息收入,而允许消费者随意取现,大幅降低利息收入的潜力。因此,购买商家的分期卡时,务必仔细核查条款,确认是否包含“提前结清”或“部分结清”的选项,这些选项可能间接提供类似现金的途径,但往往伴随着额外的费用。
实际上,“取现金”的说法在分期卡中更准确地指的是“提前结清”或“部分结清”的功能。许多分期卡公司允许用户在一定比例的还款额度内,提前结清剩余的欠款,并获得相应的现金返还。这并非传统的现金提取,而是通过提前偿还贷款的方式,相当于获得了预先支付的利息返还。 这种方式仍然受到分期卡的利率限制,而且通常会产生手续费。例如,如果您的分期卡年利率为20%,您提前结清了80%的欠款,剩余的20%仍然会继续产生利息,而您获得的现金返还只是对这部分利息的补偿。因此,在考虑提前结清时,需要仔细评估这笔“返还”的金额是否抵消了可能产生的额外费用和利息成本。
值得注意的是,某些特定的分期卡产品,例如一些由银行发行的消费分期卡,可能会提供有限度的“现金”功能,但通常是与其他的金融服务相结合。 例如,一些银行的 postpaid 卡允许用户在一定程度上将账单金额转化为现金贷款,但利率通常远高于信用卡取现利率,并且可能伴随着一系列的费用。这些“现金”功能更像是银行在推广其其他金融产品的一种方式,而非真正意义上的现金提取。 消费者应警惕这些“优惠”方案,仔细计算利息成本,避免陷入高额的借贷陷阱。
最终,分期卡“取现金”的本质是,它提供了一种在特定条件下,将贷款转换为资金的方式,但这个方式并非免费的,而是以高额利息和可能存在的费用为代价的。消费者应该将这种“取现金”理解为一种偿还贷款的方式,而非真正的现金提取。在做出任何决定之前,务必对分期卡的利率、费用、还款方式以及提前结清的条件进行全面的了解和评估,才能避免不必要的财务风险。 分期卡本身是一种便捷的消费工具,但消费者的理性使用才是关键。
相关文章
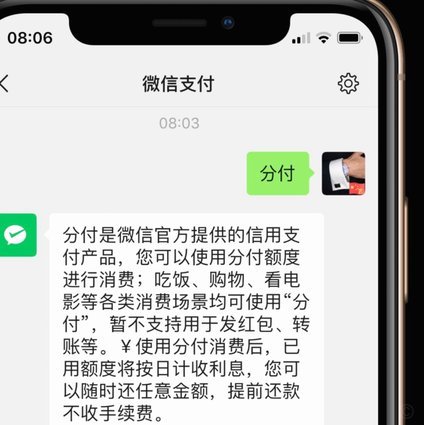
分付提现的分散策略:规避风控技巧
分付提现绝非简单的将大笔款项分割成小份,而是一套复杂的资金流优化策略,其核心逻辑在于规避风险敞口和系统检测。正确的“套路”不是指作弊或绕过规则,而是指遵循最优化的资金周转周期和交易节奏。从底层逻辑看,...

得物多元取货方式解析
得物取货方式的多样性,是其成功运营的关键之一。它并未简单地提供线下门店取货,而是构建了适应不同用户需求、考虑效率和便捷性的取货体系,这体现了得物对用户行为的深刻理解。核心在于其“四大取货方式”:支持店...
花呗商家现金兑换新玩法
随着移动支付的普及,消费者越来越依赖于各种线上支付工具和信用服务。花呗作为一种流行的信贷产品,在购物时为用户提供了一种便捷且灵活的资金周转方式。然而,“花呗跟商家换现金”的模式则显得尤为特别,它不仅是...
分期乐秒拒背后的真相第二天通过原因解析
“分期乐秒拒第二天通过”这一现象,在金融科技领域乃至整个信用评估体系中,是值得深究的复杂问题。它并非简单的技术故障或系统误判,而是反映了当前信用评估模型在处理新型借款人、新兴消费模式,以及日益复杂的风...
拿去花怎么套出来自由行 套子
"拿去花"的运作逻辑本质上是资源置换的博弈,其核心在于通过优惠券或折扣券的流转实现价值裂变。当用户将实体消费凭证转化为虚拟权益时,实际上在构建一个动态的消费网络。这种网络并非简单的交易关系,而是基于信...
携程拿去花是网贷吗?
携程拿去花是携程金融推出的一款信用消费产品,它允许用户通过预支未来的旅行费用来提前享受服务。然而,“取现”功能的出现引发了广泛的讨论和疑问,尤其是关于其是否应被视为网络贷款的一种形式。 首先,从法...