分转白条套现:平台风控漏洞剖析
分转白条10000额度套现的本质,是用户通过拆解分期账单与信用工具之间的逻辑缝隙,实现资金的非对称流动。这种操作通常依托电商平台的分期支付功能与白条额度的联动机制,用户将原本需按期偿还的分期账单转化为白条额度,再通过虚构交易或关联账户转移资金,形成资金闭环。平台风控系统在设计时往往侧重于交易真实性验证,却难以精准识别这种基于账单结构的套利路径,导致系统性漏洞被反复利用。
从金融工程视角观察,这种套现行为实质是将平台信用额度转化为可支配现金流的逆向操作。用户通过制造虚假的分期需求,将原本应冻结在商品交易中的资金,转化为可自由支取的信用额度。这种操作绕过了平台对资金用途的定向管控,使信用额度脱离原始消费场景,形成脱离实体经济的货币空转。平台在额度发放时基于用户信用评分设定的风控阈值,往往无法抵御这种结构化套利的冲击。
平台方对此类套现行为的应对策略,正从被动防御转向主动重构风控模型。部分头部平台已开始采用行为经济学模型,通过分析用户操作路径的微特征(如页面停留时长、操作频率的异常波动)建立动态风险评分体系。同时,将分账系统与白条额度的联动机制进行解耦,要求分期交易必须绑定实体商品的物流信息,从源头阻断资金空转的可能性。这种技术迭代本质上是将信用评估从静态数据转向动态行为的范式转移。
套现行为对用户群体的分化效应正在加剧。部分精于算计的用户通过反复操作形成稳定的套现流水,将信用额度转化为低成本资金池,这种行为逐渐演变为灰色产业链条中的专业分工。而大量普通用户在盲目跟风后,因频繁触发风控规则导致额度被冻结,陷入信用污点的恶性循环。这种分化现象揭示出信用经济中技术赋能与用户教育之间的结构性矛盾。
监管层面对此类套现模式的监管框架正在经历重构。传统金融监管侧重于资金流向的实体穿透,但面对电商平台创造的新型信用工具,现有法规存在明显的滞后性。监管部门正在尝试建立跨平台的信用数据共享机制,通过整合支付、物流、社交等多维数据构建用户行为画像,这种监管科技(RegTech)的创新,或将重塑互联网金融领域的合规边界。
相关文章
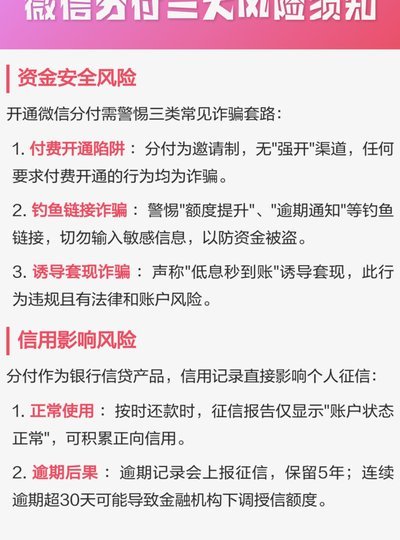
微信分付套现:风险有多大?
微信分付作为微信支付生态中的信用工具,其设计初衷是为用户提供便捷的消费分期服务。但部分用户尝试通过特定方式将信用额度转化为现金,这种操作本质上属于"套现"行为。从技术逻辑看,此类操作通常依赖第三方平台...
告诉你微信分付怎么套出来
微信分付,看似简单的转账方式,实则蕴含着潜在的风险与利用空间。很多人将其视为一种便捷的“小借钱”工具,但其本质是商业行为的雏形,长期来看,如果没有合理的机制,很容易演变成一方被长期“收割”的局面。“套...
分期乐额度秒批:科技重构信用审批
金融科技的渗透重构了传统信贷服务的底层逻辑,分期乐额度秒到现象正是这一变革的具象化呈现。平台通过整合用户消费轨迹、社交数据、设备指纹等多维信息,构建起动态信用评估模型。这种基于实时数据流的授信机制,使...
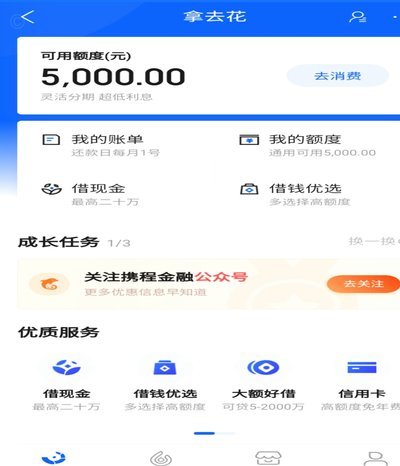
携程拿去花取现是网贷吗值得信赖吗?
携程拿去花是一款专为用户提供信用消费服务的产品,它以旅游预订为主要场景,提供了一种便捷的金融服务方式。然而,当用户选择通过取现功能来获取现金时,许多人会产生疑问:“这种行为是否属于网贷?”,以及“它的...
美团月付:真假难辨?
美团月付回收平台,自其亮相以来,便以“现金回笼”、“流量变现”等关键词吸引了大量商家和个人关注。然而,在经历了一段时间的运营之后,关于其真实价值和风险的讨论也愈发激烈。要判断其现在怎么样,不能仅仅依靠...
避孕套:历史、材质与创新
### 避孕套的历史与演变 避孕套作为一种古老而现代的避孕工具,其历史可以追溯到公元前的古埃及。考古学家在古埃及墓穴中发现了用亚麻布制成的类似避孕套的物品,这表明人类对避孕的追求早已超越了单纯的生育...