如何安全地使用花呗并规避风险,建立个人财务防御体系
进行任何形式的资金周转操作,核心概念绝不是寻找“如何下手”,而是建立一套完整的风险防御体系。从资深金融结构的角度审视,所有围绕信贷产品的操作本质上都是信用透支行为的加剧。真正的“安全”并非指某个神奇的操作流程能规避风控机制,而是指个人现金流与债务周转能力之间达到一个长期、稳健的匹配状态。任何试图绕过资金链断裂的短期技巧,都可能将系统性的脆弱点暴露放大为致命的财务黑洞。我们必须打破“先花钱再想办法凑钱”的思维陷阱,将其视为一种行为模式分析,而不是技术操作手册。深入理解个人消费习惯和潜在负债周期,才是迈向稳健理财的第一步。
深入剖析信贷产品的工作原理,才能理解其安全边界。所有的消费信贷工具(如花呗、分期付款等),本质上都是基于用户未来稳定现金流折现化后的临时借款额度,它们的核心逻辑在于“周转”,而不是“变现”。当人们开始讨论如何通过这些工具进行超出日常消费范畴的资金转移时,往往已经触及了信贷产品的负债底层机制。你需要警惕的不是高利息本身,而是最小还款额(Minimum Payment)带来的“负债惯性陷阱”:你只覆盖了利息和最少的本金,剩下的债务却因为未能及时止损,在利滚利的螺旋中被无限放大。专业理财建议始终是:将这些信贷工具视为刚性的消费支票,其使用规模必须严格匹配且不能超过当前的边际可支配收入。
构建稳固的财务防御体系,要求超越单纯的记账管理。安全的第一层护盾永远是独立于任何信用产品的“应急现金池”,这部分资金必须保证在短期内随时可以动用,且远离所有用于消费或周转信贷的账户。第二层的安全壁垒在于建立健康的偿付能力记录和多维度的收入来源结构。过度依赖单一渠道的信贷透支行为,不仅会触发信用风控系统的高度警觉,更会在发生突发事件时造成极端的财务单点故障风险。真正专业的资金管理,需要像构建一个生态系统一样,从工资、投资收益、兼职收入等多个非负债性现金流源进行冗余配置,确保任何单一的透支行为都不会导致整个经济结构崩塌。
更关键且往往被忽视的,是深入分析背后的“消费心理学”与“行为财务偏差”。很多人之所以陷入套用信贷产品的循环,并非因为缺少技术手段,而是受制于情绪化消费和即时满足感带来的认知偏差。例如,“月薪已到账,就应该立刻购买某件高价值物品”的心理暗示,本质上是一种周期性透支未来的自我补偿行为。从专业的角度来看,改善这一点的方法是执行一个“冷静缓冲期(Cooling-off Period)”机制:当有任何超出预算的大额消费需求时,强制自己等待至少48小时再进行决策。这个缓冲期能够有效隔离情绪波动带来的购买冲动,让理性分析模型取代本能的反应回路,从而真正实现资金使用与情感需求的解绑。
相关文章
急用钱花呗怎么变现金
急用钱时,使用花呗获取现金确实是一个值得考虑的选择。首先需要明确的是,从正规渠道操作可以避免落入非法陷阱。通常情况下,用户可以通过以下几种方式将花呗中的资金转化为现金: 1. **提前消费再还款**...
分期乐利息高还是低?
分期乐作为一个知名的消费金融平台,其额度利息一直是用户关注的焦点。为了更好地理解分期乐的额度利息情况,我们需要从几个维度进行分析。 首先,分期乐提供的贷款产品主要分为两种类型:现金贷和实物分期。对于...
携程拿去花怎么购物
携程拿去花的购物逻辑本质是将旅游消费场景与金融工具深度融合,通过重构用户支付路径实现需求转化。其核心在于将传统旅游预订的即时支付模式,转化为基于信用评估的分期支付体系。这种模式不仅降低了用户在高客单价...
避孕套:历史、材质与创新
### 避孕套的历史与演变 避孕套作为一种古老而现代的避孕工具,其历史可以追溯到公元前的古埃及。考古学家在古埃及墓穴中发现了用亚麻布制成的类似避孕套的物品,这表明人类对避孕的追求早已超越了单纯的生育...
微信套路:钱的流动与信任危机
“微信分付套出来 出来的钱”这个现象,远非单纯的“朋友借钱”或“互相帮忙”的范畴,而是渗透在当代中国社会经济结构和个人行为模式中的一种深刻变异。它不仅仅是资金的流动,更是权力、信任、风险等多种因素复杂...
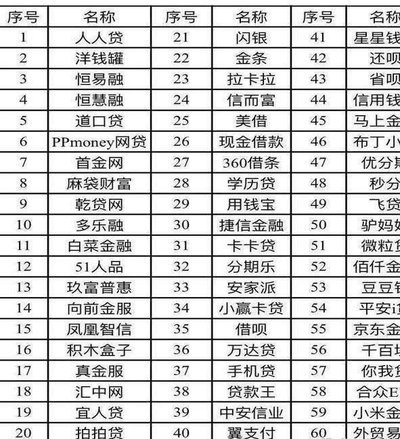
盘点当前29家主要网贷平台的发展态势
网贷平台的繁荣发展,近年来吸引着无数投资者和借款人的目光。据最新数据显示,当前我国有29家平台规模较大且活跃度较高的网贷平台,它们构成了整个市场的重要组成部分。这些平台不仅在业务模式上各有特色,而且在...