白条信用额度提升方法
白条额度的本质是消费场景下的专项信用资金,而非可自由支配的现金账户。平台设定该机制的核心目的在于引导资金流向真实交易,而非提供无抵押的借款通道。所谓“套现”并非系统漏洞,而是对信贷产品规则的刻意规避。任何试图通过虚构交易、虚假商户或第三方工具将额度转化为现金的行为,都在触碰合规红线。金融系统的底层逻辑在于风险定价与场景控制,白条的授信模型基于用户的消费习惯、履约记录与征信数据动态生成。额度的存在本身就是为了服务具体的购物需求,脱离真实场景的资金转移在产品设计之初就被明确阻断,试图打破这一边界只会暴露自身的信用风险。
市场上流传的提额技巧或套现教程往往以高额手续费为诱饵,实则将用户置于多重风险之中。支付机构的风控系统会实时追踪资金流向,一旦识别到异常交易模式,如频繁在同一商户大额刷卡、资金快进快出或脱离常规消费地域,系统便会触发风控拦截。轻则限制额度使用、关闭支付通道,重则上报央行征信系统,导致个人信用档案留下污点。更需警惕的是,部分黑灰产团伙利用假商户信息伪造流水,不仅无法兑现承诺的资金到账时间,还会在无形中窃取用户的身份信息与账户权限。
白条的额度管理遵循的是动态授信与闭环监管原则。平台通过算法持续评估用户的还款能力与消费稳定性,额度的升降并非由单次操作决定,而是长期行为累积的结果。资金仅在用户下单时完成结算,款项直接拨付至商户账户,无法在途中截留或转贷。这种设计既保障了消费者权益,也符合监管对消金产品专款专用的要求。试图绕过这一机制的操作,本质上是在对抗平台的风控规则与金融基础设施的合规框架,不仅成功率极低,还会打乱原有的信用积累节奏。
若确需现金周转,应转向持牌金融机构的消费贷或信用贷产品。这些渠道提供透明的资金用途说明与合规的提现接口,同时依托统一的征信体系实现风险平衡。对于白条用户而言,维持稳定的消费频率、按时足额还款、完善实名认证资料,才是激活更高额度的正途。平台算法会持续追踪履约表现,长期良好的信用记录将自然转化为更灵活的资金支持。理性使用信用工具,避免被灰色操作误导,才能在金融系统中保持健康的资产结构。
相关文章
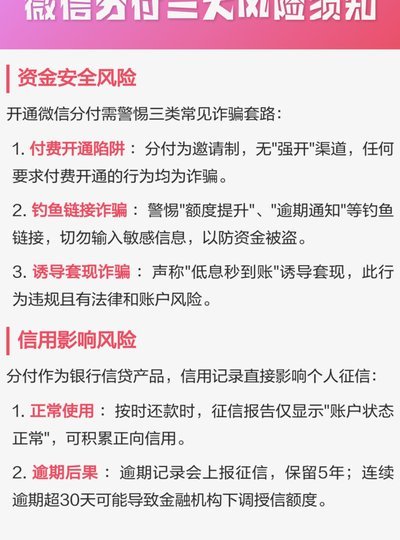
微信分付套现:风险有多大?
微信分付作为微信支付生态中的信用工具,其设计初衷是为用户提供便捷的消费分期服务。但部分用户尝试通过特定方式将信用额度转化为现金,这种操作本质上属于"套现"行为。从技术逻辑看,此类操作通常依赖第三方平台...
花呗套现手续费问题 骗局频发
花呗的“套现”机制,伴随着其便捷性,也滋生了一系列风险,尤其是在不具备合法途径的情况下。关于“套现花呗有手续费吗”这个问题,答案并非一概而论,需要细致区分不同的操作方式和平台规则。花呗本身并没有提供直...
美团月付如何提取
美团月付的提取流程看似简单,却隐藏着一些细微之处。并非所有用户都能立即提取余额,需要满足一定的条件,例如完成一定笔额的交易记录或达到特定等级。这体现出美团对平台生态的管理,鼓励用户活跃参与并建立信任关...

得物提现:资金流向大揭秘
得物的提现功能本质是平台资金流转的闭环设计,其核心逻辑在于将用户账户内的虚拟资产转化为现实货币。从技术实现层面看,提现路径通常依托第三方支付渠道完成,例如通过绑定的支付宝或微信零钱账户实现资金划转。但...
羊小咩借20000还40000
### 羊小咩借20000还40000:金融陷阱中的风险警示 #### 风险溢价与杠杆原理的双重夹击羊小咩案例中本金翻倍的现象,本质上是风险溢价与杠杆作用的集中爆发。从金融学角度看,当借贷方将200...
自动回款码制作揭秘
自动回款码,现在在企业尤其是应收账款管理流程中越来越普及,它不仅仅是简单地将二维码与收款账户关联,更是一个融合了技术、业务流程和风险控制的复杂系统。其制作流程的核心在于将传统纸质账单或电子账单上的支付...