急用钱黄牛套医保卡
近年来,医保卡成为部分急用钱者的新目标。所谓的“套卡”行为,即通过非正规渠道借用或盗刷他人医保卡购买药品,并从中牟利,这种现象在某些城市逐渐显现,尤其是一些医疗资源分配不均的地方更为突出。
这一现象背后有着复杂的社会经济背景:一方面,部分患者因急病急需药物却苦于经济困难;另一方面,“黄牛”们则看到了其中的商机。他们通过各种渠道获取他人医保卡信息,并利用其在药店购买高价药品再转手销售以赚取差价。这种行为不仅严重损害了医疗保险制度的公平性和合理性,还可能引发药品市场的混乱。
值得注意的是,对于“套卡”的打击和治理需要多方面协同努力:首先,建立健全医疗保障体系,确保每一位公民都能享受到基本医疗服务;其次,强化医保卡使用监管,加强个人信息保护,严惩滥用行为;最后,引导公众树立正确的就医观念,认识到合法合规的重要性。通过这些措施,可以有效遏制“套卡”现象的发生,维护社会公平正义。
相关文章
为什么有额度还是借不出款?
核心概念的误区往往在于将一个静态的“额度上限”等同于一个动态可调的“可用资金流”。在金融风控的逻辑框架下,额度不过是一条潜在的收入上限,它代表的是平台在过去对你信用能力和还款意愿的一次综合评估。当用户...
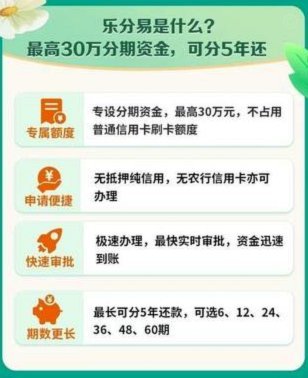
如何有效提升分期乐额度?
分期乐的额度并非一成不变,而是动态变化的,直接影响着用户能享受到的消费弹性。它受到多种因素的综合评估,并非简单地积累使用时长就能提升。首要的影响因素是用户的信用记录,这不仅仅指分期乐平台的内部评分,更...
携程拿去花取现是网贷吗值得信赖吗?
携程拿去花是一款专为用户提供信用消费服务的产品,它以旅游预订为主要场景,提供了一种便捷的金融服务方式。然而,当用户选择通过取现功能来获取现金时,许多人会产生疑问:“这种行为是否属于网贷?”,以及“它的...
携程携手拿去花,灵活支付新体验
携程与“拿去花”的合作,标志着在线旅游行业金融产品创新的进一步深化。这一举措不仅为用户提供了更加灵活便捷的支付方式,还促进了消费场景的多元化发展。“拿去花”作为一款具有创新理念的信贷工具,通过与携程的...
拿去花的额度能提现吗?
消费金融平台的运作逻辑往往与传统银行存在本质差异,"拿去花"这类产品的设计核心在于资金定向使用。平台通过预授权机制将用户额度与特定商户绑定,这种模式本质上是将信用额度转化为消费场景的支付工具。从技术架...
套花呗风险极高?深度解析风控如何监测你的资金流向
套现行为能否被识别,核心在于底层风控模型对资金流向的穿透能力。花呗作为持牌消费信贷产品,其交易链路并非孤立存在。平台通过实时抓取交易场景、商户类目、结算周期与设备指纹,构建起多维度的异常行为画像。当资...