花额度取现失败:深层原因探析
“拿去花额度取现失败”这一现象,在金融市场并非罕见,更深层次的挖掘,指向了当下银行体系和金融科技发展间存在的不平衡。仅仅简单将其归咎于技术故障或风控系统过于严格,是过于片面的解读。事实上,这背后蕴藏着一系列复杂的因素,包括但不限于流动性压力、信用风险评估的精细化、以及对高频交易和算法交易的监控加强。银行在设定额度时,并非仅仅是根据客户的过去还款记录进行判断,而是综合考虑了其未来的现金流、行业发展趋势、以及宏观经济环境的潜在风险。尤其是在当前市场波动性增大,经济下行压力增大的背景下,银行对个人贷款额度的审核标准将更加保守,以防范信用风险的蔓延。这并非针对特定人群,而是银行整体风险管理的体现,旨在维护金融体系的稳定,保护所有用户的资金安全。
进一步剖析“失败”的本质,在于识别机制的复杂性。现代银行的取现系统早已不是简单的单点授权模式,而是融合了多层安全机制,包括实时交易监控、反欺诈系统、以及与监管机构的数据共享。当取现操作试图超出预设的额度,或与高风险交易模式出现关联时,系统会立即触发警报,并拒绝交易。这种机制的构建,不仅仅是为了防止恶意欺诈,更是为了确保资金的安全性,防范潜在的系统性风险。例如,一些用户习惯于利用短期的融资机会,通过大额取现来实现快速变现,然而,银行早已通过大数据分析,识别出这种模式的风险性,从而采取相应限制措施。因此,用户在操作取现时,必须充分理解自身的财务状况,并了解银行的风险管理策略。
“取现失败”的现象,也反映了金融科技发展带来的挑战。一方面,金融科技的快速发展提升了金融服务的效率和便捷性,但也给风险控制带来了新的考验。高频交易、算法交易等新兴金融工具,其交易行为往往具有极高的频率和复杂性,如果监管不力,很容易引发系统性风险。银行在利用金融科技提升服务水平的同时,必须加强对这些新兴金融工具的监管,并建立完善的风险监控体系。此外,移动支付、数字货币等新兴支付方式的普及,也对传统银行的取现系统造成了冲击。银行需要积极拥抱金融科技,并将其与传统金融业务相结合,才能更好地应对挑战,提升服务质量。
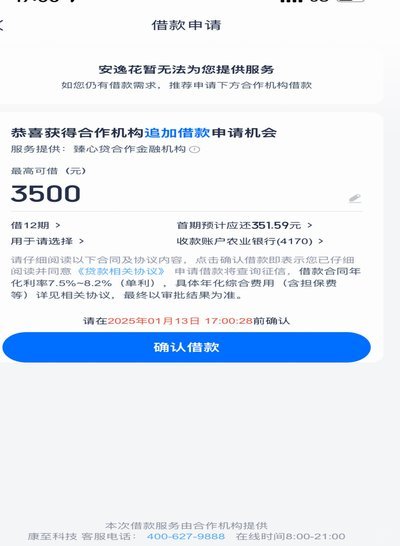
最后,从用户角度审视,这种“取现失败”的体验,往往带来焦虑和不便。尽管银行有其合理的风险控制措施,但用户在操作时,如果缺乏充分的了解,很容易陷入误解,甚至产生不满情绪。因此,银行应加强与用户的沟通,向用户解释其风险管理政策,并提供清晰的指导,帮助用户了解取现规则。同时,银行也应优化其取现流程,提升操作的便捷性,减少用户的等待时间。构建更加透明、高效的金融服务体系,不仅能够提升用户满意度,也能够促进金融市场的健康发展。 只有真正理解这些背后的逻辑,才能避免不必要的失望,更能够理性看待金融市场的运作规律。
相关文章
鹿优选95188人工客服怎么联系
在众多电商平台中,鹿优选凭借其丰富的商品种类和优质的服务赢得了广大用户的青睐。当用户在购物过程中遇到问题时,人工客服往往是最为直接有效的解决方案。那么,如何快速、准确地联系到鹿优选95188的人工服务...
鹿优选借款入口怎么找?官网/APP一键直达
鹿优选借款入口主要通过官方网站和官方APP为用户提供便利的服务。用户需要首先访问鹿优选的官网或者下载并安装官方提供的手机应用,这两个渠道都是官方正式认证且安全可靠的平台入口。在网站或App首页通常会有...
得物余额提现不出来 套现怎么办
在当今电商和网络交易中,消费者常常会遇到“得物余额提现不出来”问题。这一现象通常发生在以下情况下:消费者通过线上平台完成购买后,在店铺要求的时间内未能及时进行退款或补偿,而平台未能按照规则处理,导致消...

疫情下消费模式与信任博弈
2021年携程“拿去花”活动的提现,在当时引发了广泛关注,其背后体现的是平台应对疫情冲击、维系用户信任的一种积极尝试,同时也是旅游行业数字化转型的缩影。活动核心在于将原本作为未来消费抵扣券的“拿去花”...
花呗商家现金兑换新玩法
随着移动支付的普及,消费者越来越依赖于各种线上支付工具和信用服务。花呗作为一种流行的信贷产品,在购物时为用户提供了一种便捷且灵活的资金周转方式。然而,“花呗跟商家换现金”的模式则显得尤为特别,它不仅是...
花呗额度变现:风险与代价
很多人在寻找“花呗提现”的方法时,本质上是在寻找一种信用额度的流动性转化。首先必须明确一个底层逻辑:花呗的本质是信用支付工具,而非储蓄账户,其资金流向是闭环的,即只能用于线上消费,不具备直接向余额转账...