拼多多信用付:套现风险与真相
信用付,作为拼多多为了提升用户粘性以及降低商品交易风险而推出的支付方式,利用了用户信用数据进行风险评估,给予用户无息或低息的消费分期。然而,这种机制也自然滋生了一些不法分子,他们试图通过各种方式将信用付的额度变现,本质上就是一种套现行为。这些套现方式的核心在于,将用户未实际使用的信用付额度转移给他人,让接收者获得现金。常见的手段包括诱导他人开通信用付,然后以高额利息或手续费换取现金;或者通过虚假交易,将信用付额度转化为可提现的资金。这种套现行为,无论参与方是主动还是被动,都存在极高的风险,不仅会触犯平台规则,甚至可能涉嫌金融诈骗。平台对这类行为的打击力度越来越大,一旦发现,账号将直接被冻结,并可能被追究法律责任。
套现手段的复杂性与拼多多平台的不断反制形成了动态平衡。早期的套现方式较为简单,例如通过“飞单”的方式,让信用付用户购买商品,然后将商品转让给接收者,接收者获取商品价值,而用户则收到货款,从而实现额度的变现。但拼多多很快就加强了对订单关联、收货地址、支付账户等信息的比对,使得飞单方式难以继续。现在,一些不法分子开始利用技术漏洞,例如通过修改设备信息、伪造交易记录等方式,试图绕过平台的风控机制。然而,这些方法往往需要具备一定的技术能力,且风险极高,一旦被平台识别,后果不堪设想。此外,一些利用社交关系进行套现的行为也在增多,这使得平台追踪和打击更加困难,因为这些行为往往难以直接关联到平台账户本身。
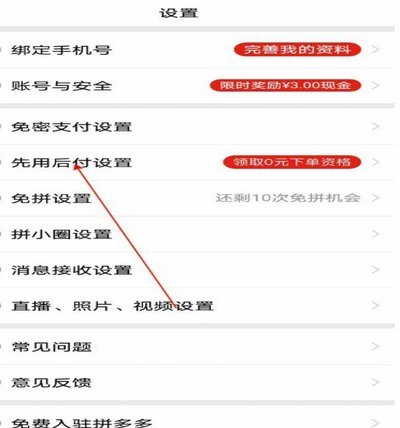
用户在参与信用付套现活动中,通常会被以高额回报或虚假理由诱导。例如,一些诈骗团伙会冒充拼多多官方人员,以“信用付补贴”、“返现”等名义,诱导用户开通信用付并进行消费。一旦用户按照指示操作,并将信用付额度“借”给他人,便会发现自己不仅没有获得预期的回报,反而损失了信用额度,并面临账户被冻结的风险。一些个人或者小团伙也会通过微信群、QQ群等社交平台发布虚假信息,承诺提供高额利息或手续费,以吸引用户参与套现活动。这些信息往往缺乏透明度,并且隐藏了大量的风险。用户在受到诱导时,往往会忽略风险提示,最终落入陷阱。平台和监管部门也在不断加强宣传教育,提高用户的风险防范意识。
从拼多多的角度来看,信用付套现行为对平台自身也构成威胁。首先,套现行为会导致信用付的风险敞口增加,增加了平台坏账的风险。其次,套现行为会损害平台的声誉,降低用户的信任度。因此,拼多多采取了越来越严格的风控措施,例如对新用户进行限制、对交易行为进行实时监控、对异常账户进行冻结等。这些措施虽然有效地遏制了套现行为的蔓延,但也影响了正常用户的体验。如何在提升风控力度和保障用户体验之间找到平衡,是拼多多面临的一个重要挑战。平台需要不断改进风控算法,提高识别套现行为的准确性,同时避免误伤正常用户。
针对信用付套现行为,除了平台自身的监管措施外,用户自身的防范意识至关重要。首先,切勿相信任何以高额回报为诱饵的套现信息,天上不会掉馅饼。其次,保护好个人账户信息,不要轻易将账户密码、验证码等信息泄露给他人。再次,在开通信用付时,仔细阅读相关协议,了解风险提示。最后,如果发现有他人以套现为名进行欺诈活动,应立即向拼多多平台或公安机关报案。个人需要增强对新型诈骗手段的警惕性,不参与任何形式的套现活动,才能保障自身的权益和账户安全。平台和用户共同努力,才能有效遏制信用付套现行为,维护公平、合法的交易环境。
对于参与套现行为的“中间人”,其面临的风险同样巨大。虽然短期内可能获得一些经济收益,但一旦被平台或警方发现,将面临账户冻结、罚款,甚至可能承担刑事责任。更重要的是,参与套现活动会损害个人信用记录,影响未来的金融服务使用。这类行为往往伴随着诈骗、洗钱等违法犯罪活动,一旦卷入其中,后果不堪设想。平台在打击套现行为时,通常会追溯资金流向,对参与套现的账户进行冻结,并将其移交公安机关处理。因此,不参与任何形式的套现活动,才是对自己负责任的选择。
相关文章
白条额度提升的正确方式
针对“白条购物额度怎么套”这一问题,我们从不同的维度来探讨。首先需要明确的是,“套取”白条购物额度通常指的是通过不正当手段或非官方途径获得超出个人信用额度的使用权,这种做法不仅违反了平台的规定,还可能...
拿去花额度取现遇阻怎么办
最近,越来越多的用户遇到了一个令人头疼的问题——拿去花额度取现失败。这不仅影响了用户的资金周转能力,也增加了他们的焦虑感和困扰。首先,需要明确的是,“拿去花”是蚂蚁金服推出的一款信用消费贷款产品。在使...
分期乐购物金额如何提现
在探讨分期乐购物金额的提现问题时,我们首先需要明确分期乐是一种消费金融产品,消费者在购物时可以通过分期乐平台申请相应的额度,然后分月偿还贷款。因此,购物金额本身并不直接提现,而是通过分期的形式来消费。...
分期乐会员如何取消续费指南
### 分期乐会员取消续费:理性决策与操作指南 在当代消费环境中,分期乐会员服务已成为许多人日常娱乐的重要选择。然而,随着时间推移,部分用户可能面临是否取消续费的决策。这一选择并非简单的“是或否”...
花呗额度变现:风险与代价
很多人在寻找“花呗提现”的方法时,本质上是在寻找一种信用额度的流动性转化。首先必须明确一个底层逻辑:花呗的本质是信用支付工具,而非储蓄账户,其资金流向是闭环的,即只能用于线上消费,不具备直接向余额转账...
花呗人工服务联系指南
花呗平台人工服务,对于许多用户而言,是解决支付过程中突发问题、确认交易信息、申请退款的关键通道。然而,花呗的沟通渠道并非单一,其设计与传统银行客服有所不同,用户需要了解并掌握多种联系方式才能最大化解决...