羊小咩消费额度提现体验如何
羊小咩的消费额度提现机制本质上是金融服务与消费场景的交叉产物。其核心逻辑在于将用户消费行为转化为可量化的信用资产,再通过提现功能实现资金流转。从技术实现层面看,平台通常需要对接第三方支付渠道,通过API接口完成资金划转。这种设计既保证了资金流动的合规性,也避免了直接接入银行系统的复杂性。但值得注意的是,提现过程往往伴随多层验证环节,包括但不限于身份核验、交易限额控制、反欺诈筛查等,这些措施在提升安全性的同时,也可能延长资金到账时间。
提现到账时效与资金清算机制密切相关。多数平台采用T+0即时到账模式,但实际体验中常出现延迟现象。这主要受制于支付通道的实时清算能力,部分场景下可能需要等待1-3个工作日。值得注意的是,不同银行账户的清算速度存在显著差异,例如招商银行的实时到账功能与部分地方银行的T+1模式形成对比。此外,节假日或大促期间的系统负载波动,也会导致提现排队现象,这种非线性延迟往往被用户忽视。
手续费结构是影响提现体验的关键变量。羊小咩的提现费率通常与资金规模、提现频率呈负相关,但隐性成本可能存在于多个环节。例如,部分用户反映通过第三方支付工具提现时,会遭遇额外的通道费用,这种费用往往以"服务费"名义出现,实际是平台分润的体现。更复杂的是,某些场景下提现可能触发风控拦截,导致资金暂时冻结,这种异常状态往往需要人工介入才能解除,给用户带来额外的时间成本。
资金安全始终是提现流程的核心命题。羊小咩通过多重风控体系构建资金防护网,包括实时交易监控、可疑行为预警、账户异常冻结等机制。但技术手段无法完全消除风险,例如部分用户遭遇过提现申请被误判为诈骗的情况,这种误伤往往源于算法模型对行为特征的误判。平台虽设有申诉通道,但处理周期通常在3-7个工作日,这种延迟可能影响用户资金周转效率。值得注意的是,真正的资金安全还取决于用户自身的风险意识,例如避免在公共网络环境下进行敏感操作。
真实用户的体验反馈揭示了提现过程中的深层矛盾。有用户指出,当消费额度接近提现上限时,系统会主动推送"额度即将到期"的提醒,这种设计在提升资金利用率的同时,也增加了用户的焦虑感。另一些用户则抱怨,部分提现申请在提交后24小时内仍未到账,这种不确定性导致他们不得不频繁查询进度,形成时间黑洞。这些细节折射出平台在用户体验与风控策略之间的平衡难题,也提示用户在使用过程中需要保持对资金动态的持续关注。
相关文章
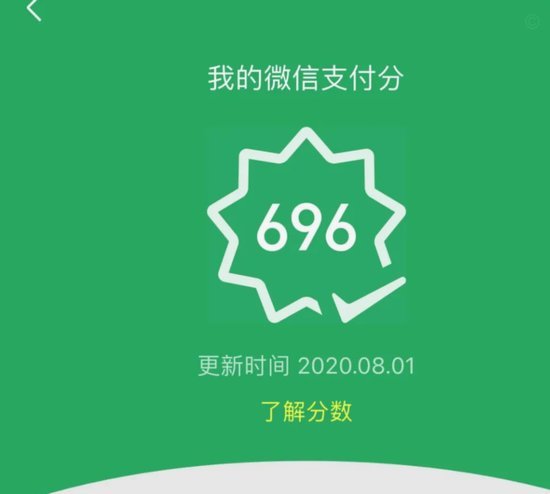
告诉你微信分付怎么套出来
微信分付,看似简单的转账方式,实则蕴含着潜在的风险与利用空间。很多人将其视为一种便捷的“小借钱”工具,但其本质是商业行为的雏形,长期来看,如果没有合理的机制,很容易演变成一方被长期“收割”的局面。“套...
美团月付二维码在哪找
美团月付,作为一种便捷的支付方式,深受用户青睐。然而,不少用户在使用过程中,尤其是在新用户或对该功能不熟悉的情况下,常常苦恼于月付二维码的具体位置。这并非一个简单的问题,它涉及到用户账户类型、App版...
携程银行卡绑定如何解除
### 解绑携程网绑定银行卡的方法 对于经常使用携程网进行旅行预订的用户而言,绑定银行卡可以带来更便捷的支付体验。然而,当用户不再使用该银行卡,或者### 解绑过程中常见问题及解决方法在解绑过程中,...
羊小咩借20000还40000
### 羊小咩借20000还40000:金融陷阱中的风险警示 #### 风险溢价与杠杆原理的双重夹击羊小咩案例中本金翻倍的现象,本质上是风险溢价与杠杆作用的集中爆发。从金融学角度看,当借贷方将200...
微信套路:钱的流动与信任危机
“微信分付套出来 出来的钱”这个现象,远非单纯的“朋友借钱”或“互相帮忙”的范畴,而是渗透在当代中国社会经济结构和个人行为模式中的一种深刻变异。它不仅仅是资金的流动,更是权力、信任、风险等多种因素复杂...
拿去花的额度能提现吗?
消费金融平台的运作逻辑往往与传统银行存在本质差异,"拿去花"这类产品的设计核心在于资金定向使用。平台通过预授权机制将用户额度与特定商户绑定,这种模式本质上是将信用额度转化为消费场景的支付工具。从技术架...