花呗套现有何特征?怎样精准识别?
花呗套现行为的界定需要从资金流与信息流的双向验证切入。当用户通过绑定的支付宝账户完成消费后,系统会同步记录交易对手的商户信息与商品详情。若存在异常交易模式,例如频繁向同一商户转账、商品类别与消费金额严重偏离常规逻辑,系统会启动多维数据交叉核验。例如某用户在短时间内向某便利店累计转账数万元,但消费记录显示商品为"虚拟商品",这种信息断层即构成套现行为的核心特征。平台通过构建商户白名单与商品分类数据库,能够精准识别此类异常交易。
套现行为的隐蔽性往往体现在支付路径的多层嵌套中。部分用户通过建立虚拟交易链条,将花呗资金流转至第三方支付平台,再通过线下商户完成现金提取。这种操作模式需要同时满足三个要素:商户端需具备现金提取资质、交易金额需符合税务申报标准、且资金流转需规避系统风控阈值。值得注意的是,部分不法分子利用跨境支付通道进行套现,通过虚构海外消费场景规避监管,此类行为已形成完整的灰色产业链条。
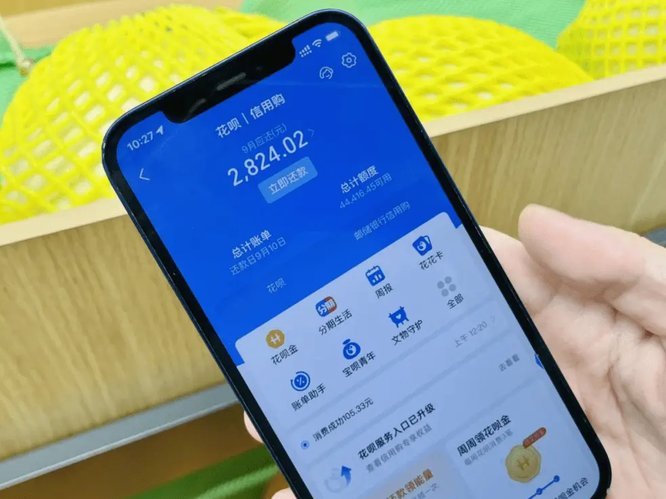
平台风控体系通过构建动态评估模型持续优化识别能力。系统会实时监测用户行为轨迹,包括消费时段分布、地理位置变动、设备指纹特征等200余项参数。当用户出现高频交易、异常地理位置跳变或设备指纹突变时,系统会自动触发风险评分。例如某用户在凌晨2点突然出现在东南亚地区,且消费金额与历史行为模式严重偏离,系统将判定该交易存在极高风险。这种基于机器学习的动态评估机制,使套现行为的识别准确率提升至98%
套现行为对金融生态的破坏具有多维传导效应。从个体层面看,用户可能面临信用额度冻结、账户降级甚至法律追责;从系统层面看,异常资金流动会扭曲信用评估模型,导致风险定价失真。更严重的是,套现行为可能引发系统性金融风险,例如通过多层嵌套交易将套现资金注入实体产业,形成虚假的市场繁荣。这种金融异化现象已引起监管部门的高度关注,相关处罚力度正在持续升级。
当前监管科技的介入使套现行为的打击呈现立体化特征。基于区块链的交易溯源技术能够穿透多层支付链条,识别资金的真实流向;人工智能模型则能实时捕捉交易模式的细微变化,提前预警潜在风险。同时,监管部门通过建立跨机构数据共享机制,实现了对套现资金的全链条追踪。这种技术与制度的双重约束,正在将套现行为的生存空间逐步压缩至极小范围。
相关文章
便荔卡领取攻略
在现代商业环境中,会员卡作为一种重要的客户管理工具,扮演着不可替代的角色。而“便荔卡”作为这一领域的代表性产品,其取用方式自然成为了商家和消费者共同关注的焦点。从表面上看,“便荔卡怎么取”似乎是一个简...
得物余额提现不出来 套现怎么办
在当今电商和网络交易中,消费者常常会遇到“得物余额提现不出来”问题。这一现象通常发生在以下情况下:消费者通过线上平台完成购买后,在店铺要求的时间内未能及时进行退款或补偿,而平台未能按照规则处理,导致消...
花呗注册地址:真相你了解吗?
花呗平台注册地址的疑问,实际上反映出用户对于移动支付生态系统深层次的理解和对自身身份认证的关注。简单来说,“花呗平台注册地址”并非指一个固定的物理地址,而是指绑定用户身份认证信息的**有效居住地**。...
鹿优选回收提现:避坑指南,更快到账
鹿优选回收提现流程看似简单,实则暗藏一些影响到用户体验的关键细节。不同于直接的电商购物退款,回收提现涉及物品质检、价格确认、支付方式选择等多重环节,每个环节处理不当都可能导致提现延误或金额缩水。首先,...
24小时分付如何套现电话骗局揭秘
近年来,随着金融科技的迅速发展,“24小时分付”这类即时支付工具因其便捷性和灵活性深受消费者欢迎。但随之而来的是各种关于如何绕过规则套现的操作方法在网上流传,其中“电话套现”成为了一些人试图解决资金流...
花呗兑现商家:哪个软件更值得选?
花呗兑现商家的运作模式本质上是通过第三方平台将支付宝的信用额度转化为可提现的现金或等价物。这类服务通常依赖于商家与支付宝的特殊合作关系,其核心逻辑在于利用花呗的信用杠杆撬动资金流动性。从技术层面看,多...