分付额度提升的五大实用技巧
信用记录是金融系统评估用户信用等级的核心依据。分付作为腾讯旗下的消费信贷产品,其额度调整机制与个人信用档案紧密挂钩。日常使用中,每一次按时还款、每一笔账单的结清记录,都在后台形成一条信用轨迹。这条轨迹越完整、越稳定,系统对用户的信任度就越高。许多用户存在一个误区,认为额度低是因为产品本身限制,实际上它更多反映了历史行为的数据表现。如果曾经有过逾期记录,即使后续表现良好,系统也需要更长的观察周期来重新评估。因此,从首次使用开始就养成严谨的还款习惯,比后期补救效率更高,也更能获得额度的实质性增长。
额度使用率是系统动态评估的另一个关键指标。这并非简单的"少用"就能解决问题,而是要在合理范围内维持活跃的消费场景。完全闲置的额度会让系统缺乏判断依据,而过度占用则直接触发风控预警。理想的状态是保持额度使用率在30%到50%之间,既体现了真实的使用需求,又展现了良好的资金管理意识。当系统检测到用户频繁使用、及时还款、且使用率维持在合理区间时,会认为这是一个值得给予更高额度的优质用户。这种平衡策略需要用户在日常消费中有所意识,比如大额支出后不必急于全额还清,而是可以保留一部分余额,让系统持续观察后续行为。
消费活跃度的提升往往被忽视,但它对额度调整有直接影响。分付的设计初衷是服务日常消费场景,因此系统鼓励用户在多种消费类型中保持活跃。这意味着仅依赖单一渠道或单一品类消费,很难触发额度的正向调整。用户可以在餐饮、购物、出行、娱乐等多个场景中使用分付,每一次交易都在为信用档案积累数据。值得注意的是,这种活跃度需要是真实的消费需求,而非为了刷数据而进行的无效交易。系统拥有成熟的反作弊机制,虚假交易不仅无法提升额度,反而可能带来负面评价。保持自然、真实的消费习惯,才是提升额度的可持续路径。
还款方式的灵活性选择也会影响系统对用户的评估。分付提供多种还款方式,包括自动扣款、手动还款、分期还款等。其中,自动扣款是最受系统青睐的方式,因为它体现了用户主动管理债务的意愿和执行力。当系统发现用户长期采用自动还款,且从未出现因余额不足导致的逾期时,会将其视为高信用等级的表现。此外,如果用户选择提前还款或超额还款,系统也会记录这一行为,并将其纳入信用评估模型。提前还款虽然不能立即提升额度,但能够缩短整体负债周期,让系统更快地完成对下一阶段的评估。这种"主动负债、主动清偿"的模式,在金融领域普遍被认为是优质信用特征。
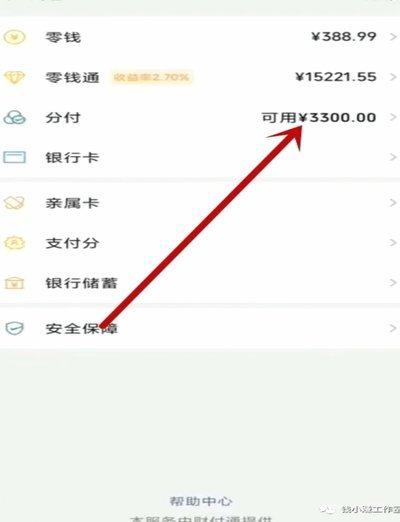
额度提升并非一蹴而就的过程,而是系统对用户长期行为进行持续评估的结果。用户在追求额度增长时,需要建立一种长期主义的心态,将分付的使用视为个人信用建设的一部分。这意味着不能期待短期内通过某个单一操作实现额度的大幅跃升,而是需要在数月甚至更长的周期内,持续保持良好的使用习惯。当系统积累了足够多的正面数据,额度的调整自然会发生。这个过程虽然缓慢,但每一步都是在为未来的金融信用资产添砖加瓦。理解这一底层逻辑,用户就能更理性地规划自己的使用策略,避免因为急于求成而采取不恰当的操作。
相关文章
如何有效提升分期乐额度?
分期乐的额度并非一成不变,而是动态变化的,直接影响着用户能享受到的消费弹性。它受到多种因素的综合评估,并非简单地积累使用时长就能提升。首要的影响因素是用户的信用记录,这不仅仅指分期乐平台的内部评分,更...
美团生活费,怎么合法利用?
美团生活费的本质是平台基于用户信用发放的预付消费额度,其设计逻辑与传统信用卡存在本质差异。这种资金形态的流动性受制于平台规则,套现行为本质上是对资金用途的违规挪用。平台通过大数据风控系统实时监控资金流...
自动回款码制作揭秘
自动回款码,现在在企业尤其是应收账款管理流程中越来越普及,它不仅仅是简单地将二维码与收款账户关联,更是一个融合了技术、业务流程和风险控制的复杂系统。其制作流程的核心在于将传统纸质账单或电子账单上的支付...
携程携手拿去花,灵活支付新体验
携程与“拿去花”的合作,标志着在线旅游行业金融产品创新的进一步深化。这一举措不仅为用户提供了更加灵活便捷的支付方式,还促进了消费场景的多元化发展。“拿去花”作为一款具有创新理念的信贷工具,通过与携程的...
便荔卡包提现,真的安全吗
“便荔卡包提现安全吗”这个问题,不仅仅是关于一种支付方式的风险评估,更涉及到数字金融生态系统中的复杂交互和潜在的漏洞。要准确评估其安全性,需要跳脱出简单的“安全/不安全”二元认知,深入理解其底层运作机...
微信套路:钱的流动与信任危机
“微信分付套出来 出来的钱”这个现象,远非单纯的“朋友借钱”或“互相帮忙”的范畴,而是渗透在当代中国社会经济结构和个人行为模式中的一种深刻变异。它不仅仅是资金的流动,更是权力、信任、风险等多种因素复杂...