羊小咩是什么贷款平台?详解其数据风控与收益共享
羊小咩,这个名字本身就带着一种田园牧歌式的温和感,这与它运营的贷款平台的定位高度契合。与其说它是一个传统的金融机构,不如将其理解为一个专注于小微企业和个人消费贷市场的“信用连接器”。它的核心优势在于其独特的“收益共享”模式,这打破了传统贷款平台“利率高、费用多”的固有印象。羊小咩的核心算法并非单纯依靠传统征信数据进行评估,而是构建了一个基于交易行为数据的风险评估体系。它深谙现代消费场景与借款人的关联性,例如电商平台的购物记录、在线教育平台的支付习惯以及社交媒体上的消费倾向等都将作为风险评估的重要维度纳入考量。这种数据驱动的精细化风控不仅降低了准入门槛,也提升了贷款平台的整体效率,使得在信用较弱的情况下也能为用户提供相对较低的利率和灵活的还款方式。更重要的是,羊小咩通过与供应链金融机构、地方政府等合作,拓展了资金来源渠道,从而提供了更加多元化的产品选择,满足了不同群体的具体需求。
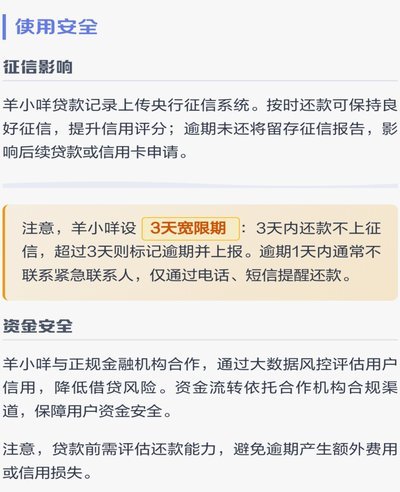
然而,值得注意的是,“收益共享”模式也带来了特定的风险管理挑战。羊小咩的核心商业模式依赖于借款人自身的还款能力和信用表现,因此平台需要构建一套强大的逾期催收机制。仅仅依靠算法评估是远远不够的;有效的催收手段、合理的法律支持以及与借款人的积极沟通都是保障平台整体健康的必要条件。同时,平台的合规运营也至关重要。中国金融监管机构对贷款行业的监管日趋严格,羊小咩需要持续关注政策变化,确保自身业务运作符合相关规定,避免因违规操作而导致的潜在风险。关于“收益共享”的透明度也是一个关键因素,平台需要清晰地向用户解释收益分配机制、还款责任以及可能的风险,建立信任是可持续发展的基石。
更深层次来看,羊小咩的发展方向也与中国金融行业的整体趋势息息相关——从传统的银行式贷款转向更加灵活、多元化的金融服务模式。传统银行在信贷业务方面面临着效率低下、流程繁琐等问题,而羊小咩凭借其技术优势和创新模式,成功地填补了这一空白。它代表了一种新型的“信用科技”企业,利用大数据、人工智能等技术优化了整个贷款流程,降低了服务成本,提升了用户体验。 这种模式的发展,也推动了整个金融行业的数字化转型进程。然而,其长期发展也取决于平台能否持续保持创新能力,不断探索新的应用场景和商业模式。仅仅依靠“收益共享”可能无法满足所有用户的需求,未来需要进一步拓展产品线,例如针对特定行业或人群的定制化贷款服务等等。
最终,羊小咩的成功并非偶然,而是其敏锐的市场洞察力、强大的技术支撑以及对用户需求的深刻理解共同作用的结果。 它在竞争激烈的贷款市场中脱颖而出,建立起了一定的品牌影响力。 它的发展也预示着未来金融服务的方向——更加注重效率、更加关注客户体验、更加强调科技创新。 但同时,我们也必须理性看待羊小咩的潜力,认识到其所面临的挑战与机遇。 它能否在持续的市场竞争中保持领先地位,并为中国乃至全球的金融创新贡献力量,还有待时间的检验。 关键在于平台能否继续坚持其核心优势,不断完善自身运营体系,并积极拥抱监管升级带来的新机遇。
相关文章
得物秒杀怎么找
得物APP作为近年来兴起的潮流电商平台,不仅以其独特的社区氛围吸引了无数年轻消费者的目光,更是凭借其丰富的秒杀活动成为了众多购物达人的热门选择。然而,在得物平台进行秒杀时,许多用户往往感到迷茫——究竟...
去哪儿拿去花合法吗?
在商业实践与个人消费场景中,"去哪儿拿去花"往往指向资源获取与资金使用的双重命题。正规性判断需穿透表象,从资质认证、合规流程到风险控制机制层层递进。金融机构的牌照资质是基础门槛,但需进一步验证其业务范...
便荔卡包套现陷阱揭秘
近年来,关于“便荔卡包套现”这一概念在网络上引起了不小的讨论。所谓“便荔”,实际上是一种新型的金融产品推广手段,在电商平台或社交平台上广泛传播。“便荔卡包套现”的核心在于,消费者在购买特定金融产品时,...
分期乐额度如何合理提升
分期乐额度并非一成不变的数字,而是根据个人信用状况、还款能力以及平台自身的风控模型动态调整的。理解其变化机制,而非盲目追求“套取”,才是更明智的策略。首先,需要明确的是,分期乐的额度与你的征信报告息息...
携程花还款:细节攻略与常见问题
携程拿去花的还款路径呈现多维度分流特征,核心在于其与第三方金融机构的协作模式。用户通过携程App内嵌的金融模块完成分期操作后,实际还款账户需在合作银行的信用卡或借记卡中指定。值得注意的是,部分用户反馈...
羊小咩如何查看实际购物能力?
羊小咩平台的购物额度机制一直备受关注,尤其对于新手用户而言,了解购物额度查看途径尤为重要。平台并未提供一个直接显示“购物额度”的专属入口,这源于其设计理念,更倾向于鼓励用户参与社区互动和完成任务,而非...