美团月付的钱能取出吗?专业指南与几种可行方法
美团月付本质上是一种基于消费信贷周期管理和生态内资金流转的支付结构。用户试图将积累的月付款项转化为外部可支配现金,其核心障碍在于该笔款项并未直接存入某一通用型钱包,而是深度嵌入美团复杂的交易履约链中。因此,所谓的“取现”,并非简单的发起一笔提现指令,而是一系列围绕资金**周期性解除绑定和结构化回收流程**的综合操作考量。理解这一点是所有后续尝试的基础前提:你面对的是一个封闭且有严格财务逻辑的支付闭环。
要从美团月付体系中获取外部流动性资产,最常被提及的方式是通过关联银行卡的退款或转账路径。但实际操作流程远比简单勾选几个选项复杂。一旦月付款项结清至特定节点,系统会判定该笔资金完成周期性结算任务。这时需留意的是,官方允许的提现往往局限在“全额交易回滚”或“平台优惠券抵扣剩余本金”两种模式中。如果款项是通过第三方商家服务购买并积累的账单信用点,则通常无法直接跳过商家的退款链路。唯一的绕过路径是等待美团后台根据合同约定的周期节点进行整体结算,将这笔款项首先转化为用户可检索记录的待退金额,再依循支付平台的标准流程进行银行卡回补,这个过程必须由系统自动触发,极少允许手动干预。
除了标准的资金回滚路径外,从专业角度审视还有通过“二次消费置换”实现间接取现的可能性。这意味着不直接取出现金,而是将月付积累的价值转化为等值的、可流通性更强的内部虚拟商品或礼品卡。例如,如果你的月付款项用于支付某次服务费用,剩余部分不能提取时,可以尝试将其金额转换为美团旗下其他合作生态(如酒店、生活服务)的代金券。通过购买更高额度价值的单品折扣包,并让小额的欠款或余额作为差价补充的方式,本质上是在用信用点和现金流进行匹配和转化。这种机制的关键在于寻找可以吸收“零碎”尾款价值的消费场景,实现资金的格式升级而非简单的物理提取。
此外,涉及服务年费、保险购买等高额合同性月付时,还需要考虑法律与协议层面进行资产回收干预。如果用户能够证明该笔付款项存在明确的过剩或支付节点错配,理论上应激活平台的服务争议和退款流程。但这并非单纯的“操作”,而是一次基于证据链的申诉。你需要收集完整的交易记录、原始合同(尤其关注其关于提前终止服务费用的条款)以及系统自动生成的缴费凭证。成功的前提是让美团认定该金额属于具有明确退出机制的预付款性质,从而触发平台的风险审核和退款审批,这大大增加了流程的复杂性和时间成本。
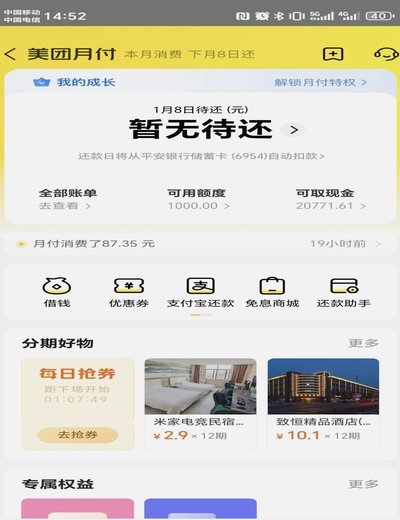
综上所述,将月付资金变现,本质上不是一个“功能按钮”能解决的问题,而是一个需要跨越财务、法律、以及平台生态理解度的综合项目。用户必须放弃“一次性提现到卡”的直观幻想,转而掌握资金从交易环节→信用记录→结算周期→内部抵扣券→最终银行回滚的完整逻辑链条。对于未知的或特殊的月付场景,任何试图通过非官方渠道进行的操作都存在极高的风控风险,唯有严格按照美团系统推送的退款/结算通知节点行动,才是专业且稳妥的最佳路径。
相关文章
分期乐取现:合法途径指南
分期乐作为一种常见的互联网消费金融产品,为消费者提供了灵活的还款方式。然而,在某些情况下,用户可能 首先,直接通过分期乐平台提取现金是不可行的。分期乐作为消费金融产品,其设计初衷是为了帮助用户实现提...
美团生活费,怎么合法利用?
美团生活费的本质是平台基于用户信用发放的预付消费额度,其设计逻辑与传统信用卡存在本质差异。这种资金形态的流动性受制于平台规则,套现行为本质上是对资金用途的违规挪用。平台通过大数据风控系统实时监控资金流...
2025羊小咩享花卡智能取现
2025年羊小咩享花卡的取现功能正在重构消费金融的底层逻辑。当用户通过APP发起取现请求时,系统会实时调取多维数据模型,包括消费轨迹、还款能力、信用评分等,最终生成动态授信额度。这种基于场景的弹性授信...
自动回款码制作揭秘
自动回款码,现在在企业尤其是应收账款管理流程中越来越普及,它不仅仅是简单地将二维码与收款账户关联,更是一个融合了技术、业务流程和风险控制的复杂系统。其制作流程的核心在于将传统纸质账单或电子账单上的支付...
鹿优选:秒送商家,快享新体验
随着数字经济的发展,消费者越来越注重购物体验的便捷性和高效性。鹿优选先享卡作为一种新兴的服务模式,在这一背景下应运而生,迅速受到了消费者的青睐。这种卡片不仅为用户提供了一系列优惠和特权,更以其独特的“...
便荔卡包提现,真的安全吗
“便荔卡包提现安全吗”这个问题,不仅仅是关于一种支付方式的风险评估,更涉及到数字金融生态系统中的复杂交互和潜在的漏洞。要准确评估其安全性,需要跳脱出简单的“安全/不安全”二元认知,深入理解其底层运作机...