套现花呗信用购背后的灰色链条
“套现花呗信用购”这一现象,并非简单的消费行为,而是一种利用金融工具的复杂行为模式,其背后牵扯着信用体系、风险控制、以及甚至可能涉及欺诈的潜在问题。我们无法简单地将其归结为“平台”的责任,而是必须从整个生态链上进行审视。早期,一些平台通过将商品以高价“预售”的方式,诱导用户使用花呗进行支付,利用花呗的“免息”特性来扩大资金规模。这些平台并没有真正提供商品,而是将用户支付的钱转入自己的账户,然后通过其他渠道(例如虚假交易、跨境转账等)迅速“套现”出去。这在一定程度上利用了花呗的便捷性和用户的信任,构建了一个快速获利的“黑洞”。更重要的是,这种行为本身就对花呗的信用评估体系构成了挑战,因为用户的支付习惯和消费模式与实际的商品交付情况严重不符,导致信用风险的剧增。关键在于,监管机构对这类行为的识别和干预滞后于平台本身的创新速度,使得“套现”活动在一定程度上得以蔓延。
要真正理解“套现花呗信用购的平台”的运作机制,需要深入分析其背后的技术支撑和信息传播渠道。这些平台通常会利用社交媒体、电商平台、甚至一些垂直社区,通过精准广告、流量扶持、以及诱人的折扣来吸引用户。他们还会构建一套复杂的营销策略,例如“限时抢购”、“秒杀活动”、“预售优惠”等,利用用户的 FOMO (害怕错过) 心理来刺激消费。更重要的是,他们会建立一套庞大的“虚拟用户”网络,通过大量注册账号,进行虚假交易,以抬高商品的价格,然后将利润转移出去。这类平台常常依赖于技术手段,例如使用虚拟身份、使用匿名支付方式、以及利用跨境电商平台来隐藏资金流向,从而逃避监管的视线。这些技术手段的不断升级,使得监管机构难以追踪和打击,增加了“套现”活动的难度。
“套现花呗信用购的平台”的出现,也反映了监管体系在金融科技领域面临的挑战。传统金融机构在风险控制和合规性方面具有优势,而新兴的金融科技平台则更加注重创新和效率。然而,如果创新缺乏监管的约束,就可能导致乱象丛生。花呗作为阿里巴巴集团旗下的支付工具,在发展过程中也积累了大量的用户数据,这些数据如果被滥用,就可能对用户的隐私和财产安全造成威胁。因此,监管机构需要不断完善监管框架,加强对金融科技平台的监管力度,建立一套多层次的风险防控体系。这不仅要包括对“套现”活动的直接干预,也要包括对平台自身运营模式的监管,以及对用户消费行为的引导。
解决“套现花呗信用购的平台”问题,需要多方协同努力。首先,监管机构需要加强对金融科技平台的监管力度,建立一套完善的合规性审查制度,并加大对违规行为的惩处力度。其次,花呗平台自身也需要加强风险控制,建立一套完善的信用评估体系,并对用户的消费行为进行更加严格的监控。此外,用户也需要提高自身的风险意识,不要盲目相信虚假宣传,并对自己的消费行为进行更加谨慎的评估。最后,金融科技行业也需要秉持负责任的创新理念,将用户的利益放在首位,共同构建一个健康、可持续的金融生态系统。只有这样,才能真正实现金融科技的价值,而不是成为滋生乱象的温床。
相关文章
携程花呗:商家清单全揭秘
携程拿去花,以其便捷的支付方式吸引了大量用户。但究竟哪些商户支持花呗呢? 携程的生态体系庞大,涵盖了旅行、酒店预订、餐饮、演出票务等多个领域。自然而然,这些领域的热门商家成为了“拿去花”的首选合作对象...
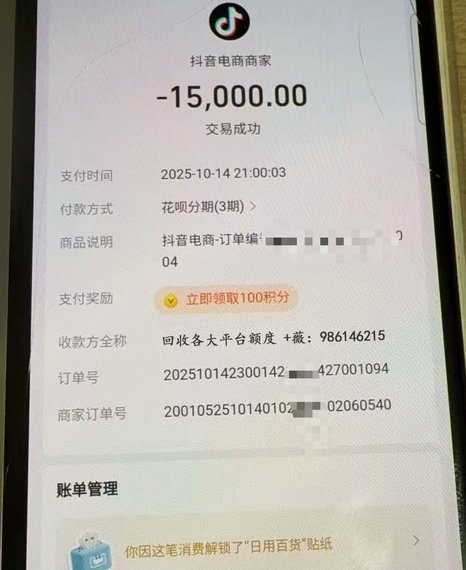
如何把花呗里的钱提现出来
花呗的提现机制,远比很多人想象的复杂,这并非单纯的“转账”操作。其核心在于花呗与支付宝的深度联动,以及支付宝对提现的风险控制。理解这一点,才能真正掌握提现的技巧和注意事项。首先,需要明确的是,花呗本身...
花呗真安全吗?解密其合法性和风险
花呗作为一家网络借贷平台,在市场中引发了诸多争议。本文将从法律和用户安全两个维度,分析其合法性与安全性。 首先,从法律角度来看,花呗的业务模式涉及高利贷。根据中国《消费者金融联保条款》,非银行机构不...
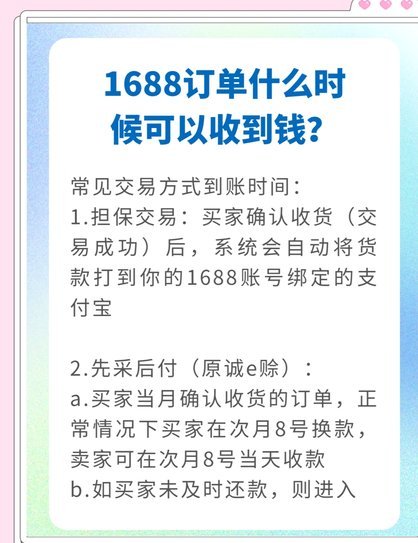
如何申请阿里巴巴诚意赊服务
在商业合作中,如何获取阿里巴巴的“诚意赊”这一优势服务,是很多企业关注的话题。诚意赊作为一种新型信用支付方式,能够帮助企业减轻短期资金压力,但并非所有商家都能轻易获得这一福利。本文将从资格审查、业务模...
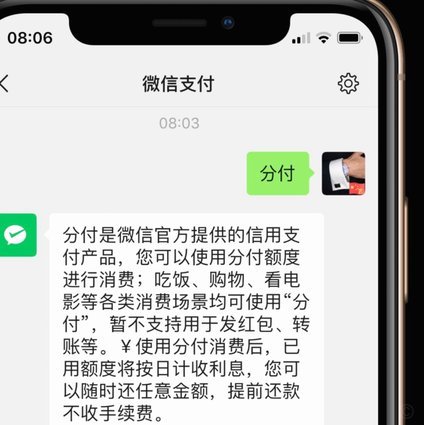
分付提现的分散策略:规避风控技巧
分付提现绝非简单的将大笔款项分割成小份,而是一套复杂的资金流优化策略,其核心逻辑在于规避风险敞口和系统检测。正确的“套路”不是指作弊或绕过规则,而是指遵循最优化的资金周转周期和交易节奏。从底层逻辑看,...
交易限额超了怎么办?
许多用户在使用银行卡、支付平台时,会遇到交易金额超限的限制。这并非无端设置,而是银行及支付机构为了防范洗钱、欺诈等非法活动,以及保护用户资金安全的措施。解除交易金额超限并非一件简单的事情,需要用户了解...