花呗换现等于套现吗?专业视角告诉你真相
花呗作为一种便捷的消费信贷工具,其核心设计初衷是帮助用户缓解短期资金压力,实现分期消费或延迟付款,而非直接提供现金提取功能。然而,当用户试图通过花呗借款并迅速将资金转换为现金时,这一行为往往被置于灰色地带。从风险管理角度分析,花呗的换现操作并非其预期用途,这可能导致账户风险上升。作为金融从业者,我观察到许多用户误以为这是一种简单的现金获取方式,却忽略了背后的合规边界。花呗本质上是消费信贷,而非现金借贷工具,因此换现行为本质上是一种变相规避,它不仅挑战了平台的风控机制,还可能引发信用评估偏差。
深入探讨花呗换现的具体场景,用户往往通过快速消费或虚拟交易将花呗额度变现,这反映出一种短期资金需求的动机。但从专业角度看,这种行为与套现的定义高度重合,即利用信贷工具获取非消费资金。套现的核心在于绕过信贷的 intended use,而花呗的条款明确要求借款用于消费场景,而非现金提取。实际操作中,频繁换现可能导致账户被冻结或信用评分下降,因为它被视为潜在的欺诈风险。这不仅仅是技术性问题,更是金融伦理的考验,用户在追求即时资金的同时,需权衡长期信用影响。
从套现行为的界定来看,花呗换现并非绝对等同于套现,但其本质特征已接近这一概念。套现通常涉及信用卡或贷款工具的不当使用,目的是规避消费限制或获取超额资金,而花呗作为蚂蚁金服旗下的产品,其风控系统已内置了换现检测机制。专业分析显示,花呗换现的频率和规模越大,越容易被归类为套现。例如,用户通过频繁的小额交易将额度变现,这会触发平台的异常监控。但从实际案例中,许多用户辩称这只是正常资金周转,然而,这种辩解往往难以通过风控审核,因为它破坏了信贷生态的平衡。
风险与后果方面,花呗换现行为不仅可能触发平台的罚款或账户关闭,还会对用户的信用记录造成长期损害。从金融监管角度,这种行为被视为一种潜在的非法资金流动,增加了反洗钱风险。专业建议是,用户应优先通过正规渠道解决资金需求,而非依赖花呗换现。这不仅仅是个人责任问题,更是整个信贷市场健康发展的基础。最终,花呗换现虽不总是套现,但其行为模式与套现高度相似,需要用户从长远角度审视。
相关文章
花呗提现费:全攻略一次看
花呗作为阿里巴巴集团推出的一款便捷的消费金融产品,自上线以来便深受商家和消费者的喜爱。对于使用花呗收款服务的商家而言,提现手续费是不可避免的话题之一。许多商家会疑惑,花呗商家提现到底要收取多少手续费?...
抖音全天接单真相揭秘
“抖音套现全天接单”这一现象,在数字经济浪潮中呈现出令人瞩目的规模,更引发了关于其可持续性、道德边界以及潜在风险的深刻讨论。从专业角度审视,它并非简单的“躺赚”模式,而是一个高度依赖算法、心理学和信息...
微信套路:钱的流动与信任危机
“微信分付套出来 出来的钱”这个现象,远非单纯的“朋友借钱”或“互相帮忙”的范畴,而是渗透在当代中国社会经济结构和个人行为模式中的一种深刻变异。它不仅仅是资金的流动,更是权力、信任、风险等多种因素复杂...
得物提现为何总是延迟
得物提现延迟现象常与平台资金流转机制密切相关。其核心矛盾在于交易结算与提现请求的时序关系。当用户发起提现时,系统需先完成交易对账、资金清算及风控校验三个环节。其中交易对账涉及商品流通数据与资金流水的匹...
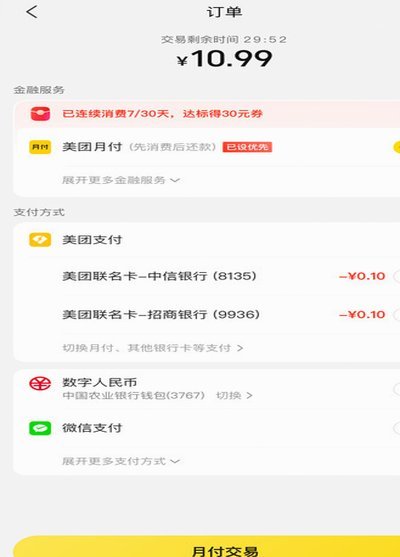
美团月付返钱:玩法揭秘
美团月付返钱是指用户通过美团平台进行消费时,如果选择使用“美团月付”支付方式,在满足一定条件后,可以获得部分资金的返还。这种机制实质上是一种促销手段,旨在鼓励消费者更多地使用平台服务,并形成稳定的消费...
揭秘花呗套现的风险与后果
花呗套现本质是将信用额度转化为可支配现金流的行为,这种操作在支付平台风控体系中被视为高风险交易。支付宝通过大数据模型实时监测资金流向,包括交易频率、商户类型、地理位置等维度,任何疑似套现的交易都可能触...