分付套现如何用微信还款
分付套现的还款流程需依托微信支付的账户体系完成。用户在通过分付功能获取资金后,还款操作需通过微信钱包的账单管理模块实现。具体路径为:打开微信支付界面,进入"钱包"选项,选择"账单"查看分付相关交易记录。系统会自动将套现金额与还款金额进行匹配,用户需确认还款账户是否为绑定的银行卡或零钱账户。值得注意的是,分付还款的到账时效与微信支付的清算周期同步,通常在T+1工作日内完成资金划转。此过程需确保账户余额充足,避免因资金不足导致的还款失败。
还款方式的选择直接影响资金流转效率。用户可通过微信支付的"零钱"功能直接抵扣分付欠款,或选择绑定的储蓄卡进行自动扣款。零钱还款的优势在于即时清算,但需注意零钱余额是否充足;银行卡还款则具备更高的资金安全性,但可能涉及跨行转账手续费。部分用户选择分批还款以优化资金使用率,但需警惕分次还款可能产生的利息计算差异。系统会根据还款时间戳自动匹配对应账期,确保还款记录的准确性。
分付套现的还款管理需关注账户额度与资金流向的动态平衡。用户可通过微信支付的"分付"页面实时查看额度使用情况,系统会根据还款记录动态调整可透支额度。值得注意的是,还款行为可能影响分付的信用评估模型,频繁的还款操作可能被系统视为资金周转异常。建议用户建立稳定的还款计划,避免因临时资金紧张导致的逾期风险。同时,还款金额的变动会直接影响分付的可用额度,需结合自身资金规划进行合理安排。
风险防控是分付套现还款的核心环节。用户需警惕还款操作可能引发的账户风控触发,例如短时间内多次还款行为可能被系统标记为异常。建议在还款前检查账户的交易频率是否符合正常使用模式。此外,分付还款的利息计算规则与普通信用卡存在差异,需仔细核对账单中的利息明细。部分用户因未及时还款导致的逾期记录,可能影响后续的分付额度审批及微信支付的信用评估。建立还款提醒机制,可有效规避因疏忽导致的信用风险。
优化还款体验需从账户管理与资金规划双维度入手。用户可利用微信支付的账单分类功能,将分付还款记录与日常消费区分开辨,便于资金流向的追踪。同时,建议将分付还款设置为自动扣款,避免因手动操作延误还款时间。对于高频使用分付的用户,可申请开通额度弹性调整服务,根据还款情况动态优化可透支额度。此外,关注微信支付的账单分期功能,合理分配还款压力,确保资金流转的稳定性。这些操作不仅能提升还款效率,更能降低因资金周转问题引发的信用风险。
相关文章
得物提现支付宝绑定指南
随着电子商务的快速发展,越来越多的人选择通过线上平台进行购物和交易。得物APP作为一个集潮流商品和社区交流于一体的综合性电商平台,在年轻消费群体中尤为受欢迎。为了更便捷地管理自己的资金流动,许多用户...
微信套路:钱的流动与信任危机
“微信分付套出来 出来的钱”这个现象,远非单纯的“朋友借钱”或“互相帮忙”的范畴,而是渗透在当代中国社会经济结构和个人行为模式中的一种深刻变异。它不仅仅是资金的流动,更是权力、信任、风险等多种因素复杂...
携程拿去花定旅行团如何套现
“携程拿去花”的套现行为,在旅游行业里已经成为一个颇具争议的话题。简单来说,它指的是用户通过携程官方平台购买未使用的旅游产品,然后将这部分收入转账给携程,实际上是利用了携程为了清理库存而提供的优惠政策...
羊小咩便荔卡包额度提现:深度解析流程与风控机制
要深入理解“羊小咩便荔卡包额度怎么提现”,不能将其简单归结为一系列操作步骤。从本质上说,提现行为的是一笔**虚拟账户权益到实物法定货币系统的跨系统结算过程**。这涉及的,是平台背后的风控机制、资金流向...
微信分付能否一次性刷出两万笔交易?技术与风控解析
“微信分付能不能一次刷出来两万”这个问题,看似一个单纯的数字游戏,实则触及了微信支付生态系统、技术架构、风险控制以及用户行为等多个核心层面。要理解这个问题,首先需要抛开“能不能”这种简单二元对立的思维...
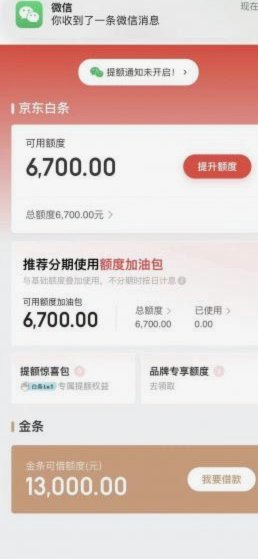
白条加油包额度充足却无法使用的三个原因
面对“白条加油包有额度却无法使用”的窘境,用户感受到的不仅是支付失败的挫败感,更是数字信用与实际支付能力之间出现的“逻辑断裂”。这种现象的核心矛盾在于,用户看到的“额度”往往是静态的账面数字,而支付端...