分期乐额度在哪里看管理技巧揭示
用户搜索“分期乐个人额度中心在哪里”这一问题,本质上不是寻找一个物理入口,而是试图定位一个复杂的、由多方系统交叉制约的数字管理界面。任何将此概念具象化为单一“中心”的理解,都忽略了现代信贷体系的后台运行逻辑。其真正的坐标并非位于App的某个固定菜单,而是植根于用户身份认证体系、外部征信模型和分期乐平台商业生态的深度耦合之中。理解“在哪里”,必须先理解其运行机制:额度的展现,是算法实时计算的结果,而非静态存储的参数。因此,任何一次寻找“中心”的尝试,都实际上是在寻找一个即时化的、多维度的数据交互端口,而非一个固定入口。只有对底层数据流转路径的认知,才能真正掌握该管理域的入口点。
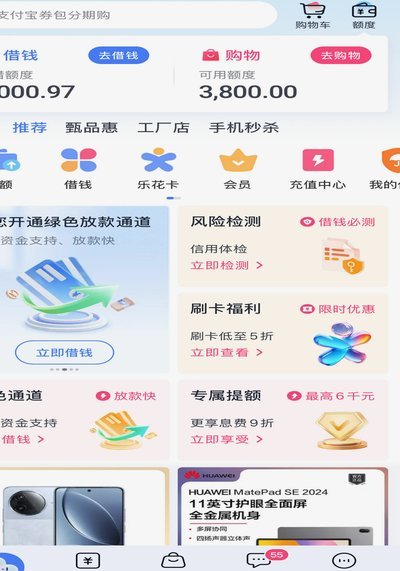
核心管理枢纽的展现,高度依赖用户已完成的授权和数据绑定程度。从技术视角审视,额度管理中心并非一个功能模块,而是一个权限调用链。用户能否“看到”或“管理”到额度,判定依据是平台方的风险承受模型与用户信用画像的匹配度。当用户在官方合作渠道(如特定的生活缴费、电商平台等)进行交易时,系统会根据实时业务场景进行临时的、分场景的额度校验,这是最常触达“可用额度”的场景。用户需要意识到,其真正的额度中心化,早已分散化地嵌入到所有的交易痛点和业务流转节点。掌握这些分流转节点,比记住一个菜单路径,才是最高效的管理技巧。
要主动优化和了解个人额度全貌,不能停留在查找界面层面,而必须进行系统性的自我诊断。这要求用户持续关注影响信用分值的行为轨迹,包括但不限于按时足额还款的记录、优质商户的消费频率,以及平台提供的不同金融产品的横向对比。真正的“中心”,是一个不断自我完善的数据反馈循环。当用户消费行为表现出稳定性、可预测性和偿付能力时,系统后台的风险评分模型会自动提升用户的权重,并将其“虚拟额度”抬升至新的水平。因此,从内容创作者和风控角度来看,最好的“额度中心”,永远是用户自己的消费履约记录簿。
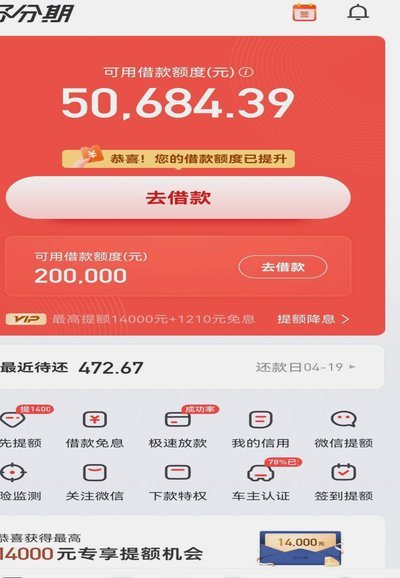
当我们剥离掉品牌和App的界面修饰后,分期乐个人额度背后的运作逻辑,实质是一个综合性的“风险敞口评估系统”。这个系统整合了银行征信数据、平台的行为数据、以及商家提供的实时交易流数据。用户需要明白,额度的波动性是常态,任何单一时间点的查询结果都是不完整的。理解其动态性,就意味着接受其算法的黑箱运行特性。用户真正的管理能力,体现在对这些底层数据变量(如消费模式的稳定性、收入来源的可靠性等)的主动改善和管理上,而非单纯依赖平台提供的某一固定视图。
总之,将“分期乐个人额度中心”视为一个目标地址是误区的。它更像一个动态的、立体的信用生态场域。掌握该场域的规则,就是掌握了信用流动的底层逻辑。对于普通用户而言,这意味着将重心从“在哪里看”转移到“如何完善我的数据画像”上来。持续在主流、规范、可查验的业务场景中进行理性消费和按时履约,是激活、最大化个人信用额度这一“虚拟资源”的唯一且最稳健的路径。这不仅是查询,更是一场持续的信用自我构建过程。
相关文章
微信分付套现:风险有多大?
微信分付作为微信支付生态中的信用工具,其设计初衷是为用户提供便捷的消费分期服务。但部分用户尝试通过特定方式将信用额度转化为现金,这种操作本质上属于"套现"行为。从技术逻辑看,此类操作通常依赖第三方平台...
微信分付套现安全吗?风险揭秘
微信分付作为腾讯生态内的信用支付工具,其套现行为本质上是通过平台信用额度获取流动性。但此类操作存在多重风险,需从技术机制与资金流向两个维度审视。平台对分付额度的监管已形成闭环系统,任何异常资金流动均可...
美团生活费提现指南
美团生活费作为一种便捷的消费方式,越来越多的年轻人选择将其用于日常生活开销。然而,当这部分资金不再需要时,用户可能会考虑如何提取这些余额。以下是关于“美团生活费怎么提现?”这一问题的详细解析。 首...
避孕套:历史、材质与创新
### 避孕套的历史与演变 避孕套作为一种古老而现代的避孕工具,其历史可以追溯到公元前的古埃及。考古学家在古埃及墓穴中发现了用亚麻布制成的类似避孕套的物品,这表明人类对避孕的追求早已超越了单纯的生育...
微信分付能否一次性刷出两万笔交易?技术与风控解析
“微信分付能不能一次刷出来两万”这个问题,看似一个单纯的数字游戏,实则触及了微信支付生态系统、技术架构、风险控制以及用户行为等多个核心层面。要理解这个问题,首先需要抛开“能不能”这种简单二元对立的思维...
白条支付的正确打开方式
随着互联网金融的快速发展,各种创新支付方式层出不穷。其中,“白条”作为一种常见的消费信贷产品,在用户中享有较高的人气。它允许消费者先消费后付款,并提供分期还款选项,极大地提升了消费者的购物体验和资金流...