白条套现攻略警示篇
白条作为一种消费金融产品,旨在为用户提供便捷的购物体验。然而,在某些情况下,一些用户可能会利用白条来实现“套现”目的,即通过非正规途径将信用额度转化为现金使用。本文不鼓励或支持任何形式的违规操作,并建议用户严格按照法律法规和平台规定使用服务。
从技术角度来看,“白条套取”的核心在于如何突破平台设定的风控措施与使用规则。这通常涉及对平台规则、算法逻辑的深入了解以及可能的技术手段应用,如利用多个账户进行分拆交易、模仿正常用户的使用模式等。然而值得注意的是,任何试图规避系统的行为都存在巨大风险,包括但不限于:个人信息泄露、账户冻结、法律诉讼和信用评分下降。
合法合规地获取金融服务是保障自身权益的关键所在。用户在享受白条带来的便利时,应严格遵守平台的服务条款与法律法规,合理规划个人财务,避免陷入不良循环。同时,金融机构也在不断优化风控模型和技术手段,以打击此类违规行为并保护所有用户的利益。
相关文章
微信分付套现攻略与平台扣款机制解析
微信分付的套现逻辑本质上是利用平台资金周转差价获取收益。通过分付额度拆分消费、分期还款等操作,用户可将资金成本压缩至3%-5%区间。例如1000元分付额度,若通过多笔小额消费分散还款,实际到账金额可能...
羊小咩借20000还40000
### 羊小咩借20000还40000:金融陷阱中的风险警示 #### 风险溢价与杠杆原理的双重夹击羊小咩案例中本金翻倍的现象,本质上是风险溢价与杠杆作用的集中爆发。从金融学角度看,当借贷方将200...
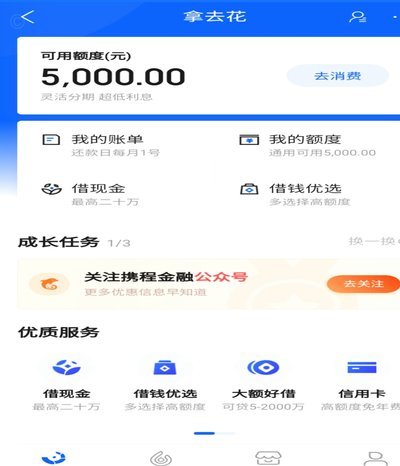
携程拿去花取现是网贷吗值得信赖吗?
携程拿去花是一款专为用户提供信用消费服务的产品,它以旅游预订为主要场景,提供了一种便捷的金融服务方式。然而,当用户选择通过取现功能来获取现金时,许多人会产生疑问:“这种行为是否属于网贷?”,以及“它的...
携程拿去花怎么购物
携程拿去花的购物逻辑本质是将旅游消费场景与金融工具深度融合,通过重构用户支付路径实现需求转化。其核心在于将传统旅游预订的即时支付模式,转化为基于信用评估的分期支付体系。这种模式不仅降低了用户在高客单价...
携程花还款:细节攻略与常见问题
携程拿去花的还款路径呈现多维度分流特征,核心在于其与第三方金融机构的协作模式。用户通过携程App内嵌的金融模块完成分期操作后,实际还款账户需在合作银行的信用卡或借记卡中指定。值得注意的是,部分用户反馈...
揭秘花呗套现的风险与后果
花呗套现本质是将信用额度转化为可支配现金流的行为,这种操作在支付平台风控体系中被视为高风险交易。支付宝通过大数据模型实时监测资金流向,包括交易频率、商户类型、地理位置等维度,任何疑似套现的交易都可能触...