微信分期背后的秘密与陷阱
微信分期功能的运作逻辑与用户认知偏差
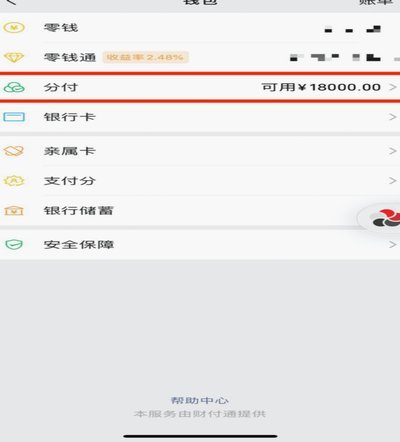
微信支付生态中的分期服务并非由腾讯直接运营,而是依托第三方金融机构的接口嵌入。用户在使用京东、美团、拼多多等平台时,通过微信支付完成订单支付后,系统会根据绑定的信用卡或借贷产品自动触发分期流程。这种模式本质上是支付渠道与金融产品的耦合,而非微信本身提供分期能力。用户常误以为微信具备独立的分期功能,实则分期能力取决于合作方的资质与政策。例如京东白条需绑定京东账户,美团分期则依赖美团金融体系,这些差异导致用户在操作时容易产生困惑,需仔细核对支付页面的提示信息。
分期场景中的风险敞口与用户选择误区
多数用户在未充分理解分期条款的情况下盲目操作,导致隐性成本增加。以京东白条为例,其分期手续费率通常为0.6%-1.5%每期,但部分用户因追求低首付款而选择较长分期期数,最终支付的总成本可能超过商品原价。更隐蔽的风险在于,部分平台将分期服务包装为"免息",实则通过延长还款周期转移利息成本。例如某电商平台宣称"30天免息",但若用户选择6期分期,实际年化利率可能突破24%。这种信息不对称导致用户在决策时容易陷入"低价陷阱",需通过仔细阅读条款中的利率计算方式避免损失。
分期额度限制与信用评估机制的深层逻辑
微信支付体系中的分期额度并非固定数值,而是根据用户信用画像动态调整。腾讯通过整合微信支付的消费数据、社交关系链以及第三方平台的信用记录,构建多维评估模型。例如频繁在高消费场景使用分期的用户,可能因风险评分下降而被降低额度,反之则可能获得更高的分期上限。值得注意的是,部分用户在绑定信用卡分期时,会因银行风控系统误判而遭遇"临时额度冻结",这种情况下需通过联系发卡行或平台客服进行人工审核。信用评估机制的复杂性导致用户在操作时需关注自身消费行为对额度的影响。
逾期处理机制与信用修复路径
当用户未能按时还款时,微信支付体系会启动分级催收流程。初期通过短信提醒和APP内通知催缴,若逾期超过30天,系统将向绑定的信用卡发卡行发送逾期记录,可能影响用户的征信评分。对于已逾期用户,可通过微信支付的"还款计划"功能分期偿还欠款,但需注意此时的手续费率通常会提高10%-20%。更有效的修复方式是主动联系金融机构协商还款方案,部分平台允许用户通过增加担保或调整还款计划来改善信用记录。值得注意的是,逾期产生的不良记录会在征信系统中保留5年,用户需制定长期的还款规划避免二次损害。
相关文章
店铺套现难逃平台监控
**店铺套现的隐蔽性与高风险:解析电商平台的风控机制** 在电商经济快速发展的背景下,许多商家为追求短期利益,试图通过“套现”手段将平台沉淀资金转化为个人现金流。所谓“套现”,本质上是通过虚构交易、...
微信分付套现:风险、影响及投诉途径
微信分付作为微信支付生态中的信用支付工具,其套现行为已引发多维度的连锁反应。从技术层面看,系统通过大数据风控模型持续监测异常交易,频繁的现金提取行为会触发信用评分下降机制,导致后续额度缩减甚至账户冻结...
微信套路:钱的流动与信任危机
“微信分付套出来 出来的钱”这个现象,远非单纯的“朋友借钱”或“互相帮忙”的范畴,而是渗透在当代中国社会经济结构和个人行为模式中的一种深刻变异。它不仅仅是资金的流动,更是权力、信任、风险等多种因素复杂...
美团买药薅羊毛:如何用医保和优惠最大化购药价值
美团买药平台在提供便捷购药服务的同时,确实存在一定程度的“套现”空间,但这并非鼓励或提倡的行为,而是对现有规则的利用。最简单的套现方式并非直接依靠美团平台的返利或优惠券叠加,而是巧妙地利用医保电子凭证...
携程“拿去花”额度用不了?可能是这几个原因!
当旅行爱好者们计划下一次冒险时,携程拿去花的支付选项无疑提供了极大的便利和吸引力。然而,在使用过程中可能会遇到“有额度用不了”的尴尬情况,这不仅让用户体验大打折扣,也可能影响到行程安排。出现这种情况的...
羊小咩便荔卡包额度提现:深度解析流程与风控机制
要深入理解“羊小咩便荔卡包额度怎么提现”,不能将其简单归结为一系列操作步骤。从本质上说,提现行为的是一笔**虚拟账户权益到实物法定货币系统的跨系统结算过程**。这涉及的,是平台背后的风控机制、资金流向...