商品贷套现:合法与非法的灰色地带
“商品贷套现”这一现象在金融市场中日益泛滥,其合法性及潜在的违法风险一直备受关注。简单地将其定义为“违法”过于简化,需要更细致的分析。从法律角度来看,“商品贷套现”的核心在于利用金融机构提供的短期贷款,通过快速买卖同一金融产品(如股票、期货等)获利。这种操作的合法性,主要取决于操作者的行为是否符合金融监管要求,以及银行或金融机构提供的贷款是否被合理使用。如果操作者仅仅为了套取资金进行投机,而贷款的实际用途并非正常的投资运作,那么就可能触及金融监管的底线。更关键在于,贷款的性质——通常是基于信誉和担保的,而“套现”行为则破坏了这种信用关系,将贷款资金用于短期投机,是一种不负责任的资金使用方式。 监管部门一直强调金融市场的健康发展需要良好的信用环境,而“套现”行为对信用体系造成了损害,因此,其潜在的违法风险不容忽视。
然而,“套现”行为并非一概而论,其是否构成违法,需要考量诸多因素。首先,贷款的审批流程本身就存在一定的不确定性。如果贷款机构在审核过程中,对借款人的风险评估不足,或者审批流程存在漏洞,导致资金流入投机市场,那么责任应主要在贷款机构。另一方面,金融产品的交易本身具有一定的风险性,即使操作者没有恶意,也可能因市场波动遭受损失。如果操作者在交易过程中受到市场冲击,导致无法按时偿还贷款,银行可以采取法律手段追回债权。但是,如果贷款机构在贷款发放过程中,存在不当操作,例如将借款人置于不合理的还款压力之下,甚至采取不正当手段迫使其“套现”,那么就可能构成违法行为。 因此,区分“套现”行为与正常的风险管理实践至关重要。
更深层次的讨论需要聚焦于“商品贷”本身的监管框架。目前,针对“商品贷”的监管相对薄弱,主要集中在对杠杆交易的限制上。 许多“商品贷”产品没有明确的风险控制措施,且缺乏有效的监管监督。 这种监管真空为“套现”行为提供了可乘之机。 监管部门需要加强对“商品贷”产品的风险评估和监控,建立完善的风险预警机制,并对违规操作进行严厉打击。 此外,金融机构也应承担起自身责任,加强对借款人的风险教育,确保借款人充分理解贷款的风险和还款义务。 只有建立健全的监管体系和风险控制机制,才能有效遏制“套现”行为,维护金融市场的稳定。
从实践层面来看,“套现”行为的违法认定并非易事,依赖于具体情况的证据和司法解释。 许多案件中,证据往往难以确凿,难以证明操作者仅仅为了套取资金进行投机,而非正常的投资运作。 此外,司法解释对于“套现”行为的定义和判断标准仍然不够明确,容易产生主观性。 为了避免误判和滥用,监管部门应该明确“套现”行为的界定标准,并建立相应的证据证明体系。 同时,司法机关也应加强对金融监管案件的审理,确保判决结果的公正性和权威性,从而对市场形成有效的震慑。 “套现”行为的规范化,需要监管、金融机构、以及市场参与者共同努力,构建一个健康、可持续的金融生态。
相关文章
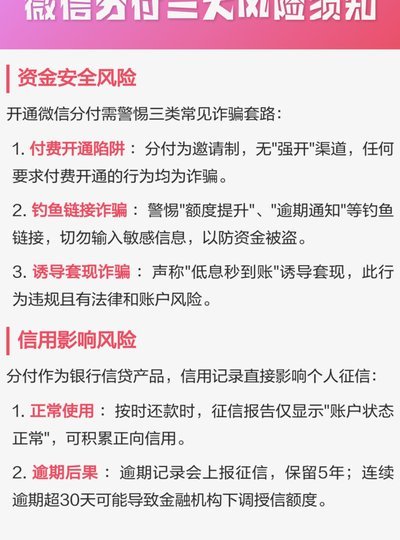
微信分付套现:风险有多大?
微信分付作为微信支付生态中的信用工具,其设计初衷是为用户提供便捷的消费分期服务。但部分用户尝试通过特定方式将信用额度转化为现金,这种操作本质上属于"套现"行为。从技术逻辑看,此类操作通常依赖第三方平台...
美团月付如何提取
美团月付的提取流程看似简单,却隐藏着一些细微之处。并非所有用户都能立即提取余额,需要满足一定的条件,例如完成一定笔额的交易记录或达到特定等级。这体现出美团对平台生态的管理,鼓励用户活跃参与并建立信任关...
花呗体验与风险解析
近年来,花呗作为一种流行的信用支付工具,在日常消费中逐渐普及。它为用户提供了便捷的分期付款服务,但使用体验和潜在风险也值得深入探讨。 首先,从便利性角度来看,花呗让用户可以在购物时享受先享后付的服...
如何查看得物的信用额度?
# 得物额度:你的信用翅膀藏在哪儿? 在得物这个充满活力的潮流文化社区中,用户不仅交换着心爱的潮品,还在无形中构建着个人信用体系。许多用户对"得物额度"这个概念既熟悉又陌生,它就像一双隐形的翅膀,决...
拿去花的额度能提现吗?
消费金融平台的运作逻辑往往与传统银行存在本质差异,"拿去花"这类产品的设计核心在于资金定向使用。平台通过预授权机制将用户额度与特定商户绑定,这种模式本质上是将信用额度转化为消费场景的支付工具。从技术架...
携程拿去花定旅行团如何套现
“携程拿去花”的套现行为,在旅游行业里已经成为一个颇具争议的话题。简单来说,它指的是用户通过携程官方平台购买未使用的旅游产品,然后将这部分收入转账给携程,实际上是利用了携程为了清理库存而提供的优惠政策...