微信分期额度变动:你的信用被影响了吗?
微信分期额度的动态调整机制本质上是平台对用户信用画像的实时校准过程。不同于传统信用卡额度的静态核定,微信通过整合用户在社交、支付、消费等场景的多维数据,构建出动态风险评估模型。当系统检测到用户出现还款延迟、消费异常波动或社交关系链稳定性下降等信号时,额度回收并非简单的行为限制,而是风控模型对用户信用价值的重新定价。这种机制要求平台在风险控制与用户体验间保持微妙平衡,既要防止过度授信导致坏账率攀升,也要避免因误判造成用户权益受损。
额度回收对用户信用评估的影响远超表面的数字变化。当用户收到额度调整通知时,系统后台可能已同步更新了其信用评分模型中的多个参数。这种调整可能波及后续的支付功能使用、优惠权益获取甚至关联金融机构的授信决策。值得注意的是,微信的信用评估体系并非孤立存在,其数据节点可能与央行征信系统、第三方支付平台形成数据闭环。这意味着额度回收可能引发连锁反应,影响用户在其他金融场景的信用表现,形成"信用涟漪效应"。
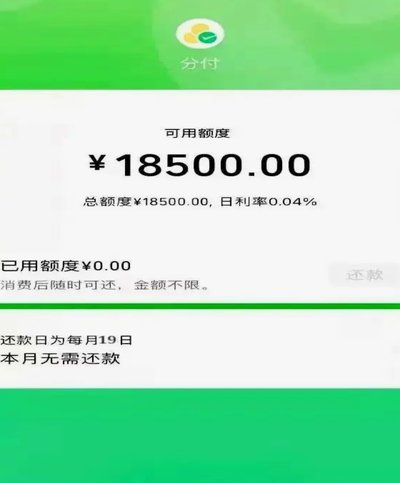
从平台运营视角观察,额度回收策略的制定涉及复杂的成本收益测算。每笔分期额度的发放都对应着潜在的坏账风险敞口,而回收决策需要在损失最小化与用户留存率之间寻找最优解。微信通过机器学习算法持续优化风控模型,将用户行为数据转化为可量化的风险系数。例如,用户在分期后出现频繁的转账行为或社交活跃度骤降,可能触发系统对资金流向的二次验证。这种动态监控机制使得额度管理从被动响应转向主动预防,但同时也对用户的用卡习惯提出了更高要求。
用户应对额度回收的策略需要建立在对平台规则的深度理解之上。首先应定期查看信用评估报告,识别可能导致额度调整的关键指标。其次,保持消费行为的稳定性,避免短期内出现大额集中消费或异常交易。对于已触发预警的用户,及时与平台沟通并提供补充证明材料可能有助于恢复额度。更重要的是,用户应将额度管理纳入个人财务规划,将分期功能作为消费杠杆而非资金替代方案,从根本上降低信用风险暴露。
随着金融科技的持续演进,微信分期额度回收机制正朝着更智能化方向发展。未来可能引入更多行为经济学模型,通过预测用户未来的财务状况来提前干预风险。同时,平台或将探索更精细化的额度分层管理,针对不同信用等级的用户设置差异化的额度调整阈值。这种进化既考验平台的数据处理能力,也对用户的金融素养提出更高要求。最终,额度回收的博弈将演变为平台风控能力与用户信用管理能力的双重进化竞赛。
相关文章
羊小咩额度提现是否便捷?
羊小咩的消费额度提现逻辑建立在平台资金流转的底层架构上,其核心取决于额度池的流动性设计。当用户通过消费行为积累额度时,平台需在额度池中预留足够资金以应对提现需求。若平台采用封闭式额度池,提现可能受限于...
京东白条逾期了,如何协商还款?
面对京东白条逾期的情况,许多消费者可能会感到焦虑和困扰。在这种情况下,及时与客服进行沟通是非常必要的步骤之一。首先,了解逾期的具体情况是关键的第一步。查看账户详情页面可以了解到具体的欠款金额、滞纳金以...
拿去花怎么套出来自由行 套子
"拿去花"的运作逻辑本质上是资源置换的博弈,其核心在于通过优惠券或折扣券的流转实现价值裂变。当用户将实体消费凭证转化为虚拟权益时,实际上在构建一个动态的消费网络。这种网络并非简单的交易关系,而是基于信...
携程拿去花是网贷吗?
携程拿去花是携程金融推出的一款信用消费产品,它允许用户通过预支未来的旅行费用来提前享受服务。然而,“取现”功能的出现引发了广泛的讨论和疑问,尤其是关于其是否应被视为网络贷款的一种形式。 首先,从法...
桃多多取现攻略:安全高效更放心
桃多多平台以其独特的商业模式和便捷的消费体验,在众多电商平台中脱颖而出,成为许多年轻人购物的新宠。然而,随着用户量的增长,“桃多多取现”这一话题也逐渐浮出水面,成为一个不容忽视的问题。在讨论“桃多多取...
羊小咩卡提现:玩法与风险
近期,社交媒体上出现了一种新的支付方式——“羊小咩便荔卡”,引发了公众广泛关注。这种卡片与传统的信用卡不同,它不仅包含了消费功能,还融入了趣味性元素,例如羊小咩的形象、可爱的卡通设计等。其提现机制也是...